

Til tross for rekordstor ordrebok og fersk kapital fra eierne, prises RAS-leverandørens obligasjonslån langt under pari i obligasjonsmarkedet.
Norwegian Fishfarming Technologies (Nofitech) økte omsetningen med 26 prosent til 628,4 millioner kroner i fjor. Samtidig økte underskuddet, og resultat før skatt endte på minus 69 millioner kroner. Det er det fjerde året på rad med røde tall for selskapet.
Samtidig handles selskapets gjelp på 500 millioner kroner til rundt 77 prosent av pålydende verdi. Lånet forfaller i 2028 og har en rente på referanserenten Nibor pluss 6,75 prosent.
“Kredittrisiko vurderes som moderat, men konsentrert. Selskapet har et fåtall store kunder som utgjør en vesentlig del av omsetningen. Som en del av avtaleverket med disse kundene (EPC-kontrakter) er det utarbeidet betalingsplaner med forskuddsfakturering. Dette reduserer selskapets eksponering vesentlig og sikrer likviditet til prosjektgjennomføringen,” skriver styret i årsberetningen.
iLaks har forsøkt en kommentar fra administrerende direktør i Nofitech, Jan Arild Kingswick.
– En gråsone
Pål Ringholm, investeringsdirektør i Formue, ønsker ikke å kommentere Nofitech spesifikt, men forklarer hvordan obligasjonsinvestorer generelt tolker ulike kursnivåer.

 Pål Ringholm, investeringsdirektør i Formue. Foto: Formue
– Som en tommelfingerregel kan man si at dersom en selskapsobligasjon handles rundt kurs 100, så er det i praksis ingen bekymringer i markedet knyttet til tilbakebetaling. Da forventer investorene å få pengene tilbake som avtalt, sier han til iLaks.
Obligasjonskursen fungerer ofte som et temperaturmål på hvor trygg markedet er på tilbakebetalingsevnen, sier han.
– Jo lavere kursen blir, desto mer bekymret er markedet. Når kursen kommer under 80, beveger man seg inn i en gråsone der markedet og investorene er usikre på hva som vil skje fremover. Dukker kursen under 60, begynner markedet i stor grad å prise inn at det kan komme en form for konkurs eller restrukturering.
Rekordstor ordrebok
Styret peker på flere ekstraordinære forhold bak underskuddet i 2025.
“Året 2025 ble på mange måter et omstillingsår for selskapet, og resultatet er preget av avslutningen av et krevende og tapsbringende EPC-prosjekt for en kunde i Skottland. Det negative driftsresultatet skyldes videre økte kostnader knyttet til innleie av midlertidig daglig leder og økonomidirektør i overgangsperioder, samt bruk av eksterne rådgivere for å styrke prosjektstyring og rutiner,” lyder det i årsberetningen.
På den positive siden vokste den kontraktsfestede ordrereserven til 1,9 milliarder kroner ved utgangen av året, opp fra 1,1 milliarder kroner året før.
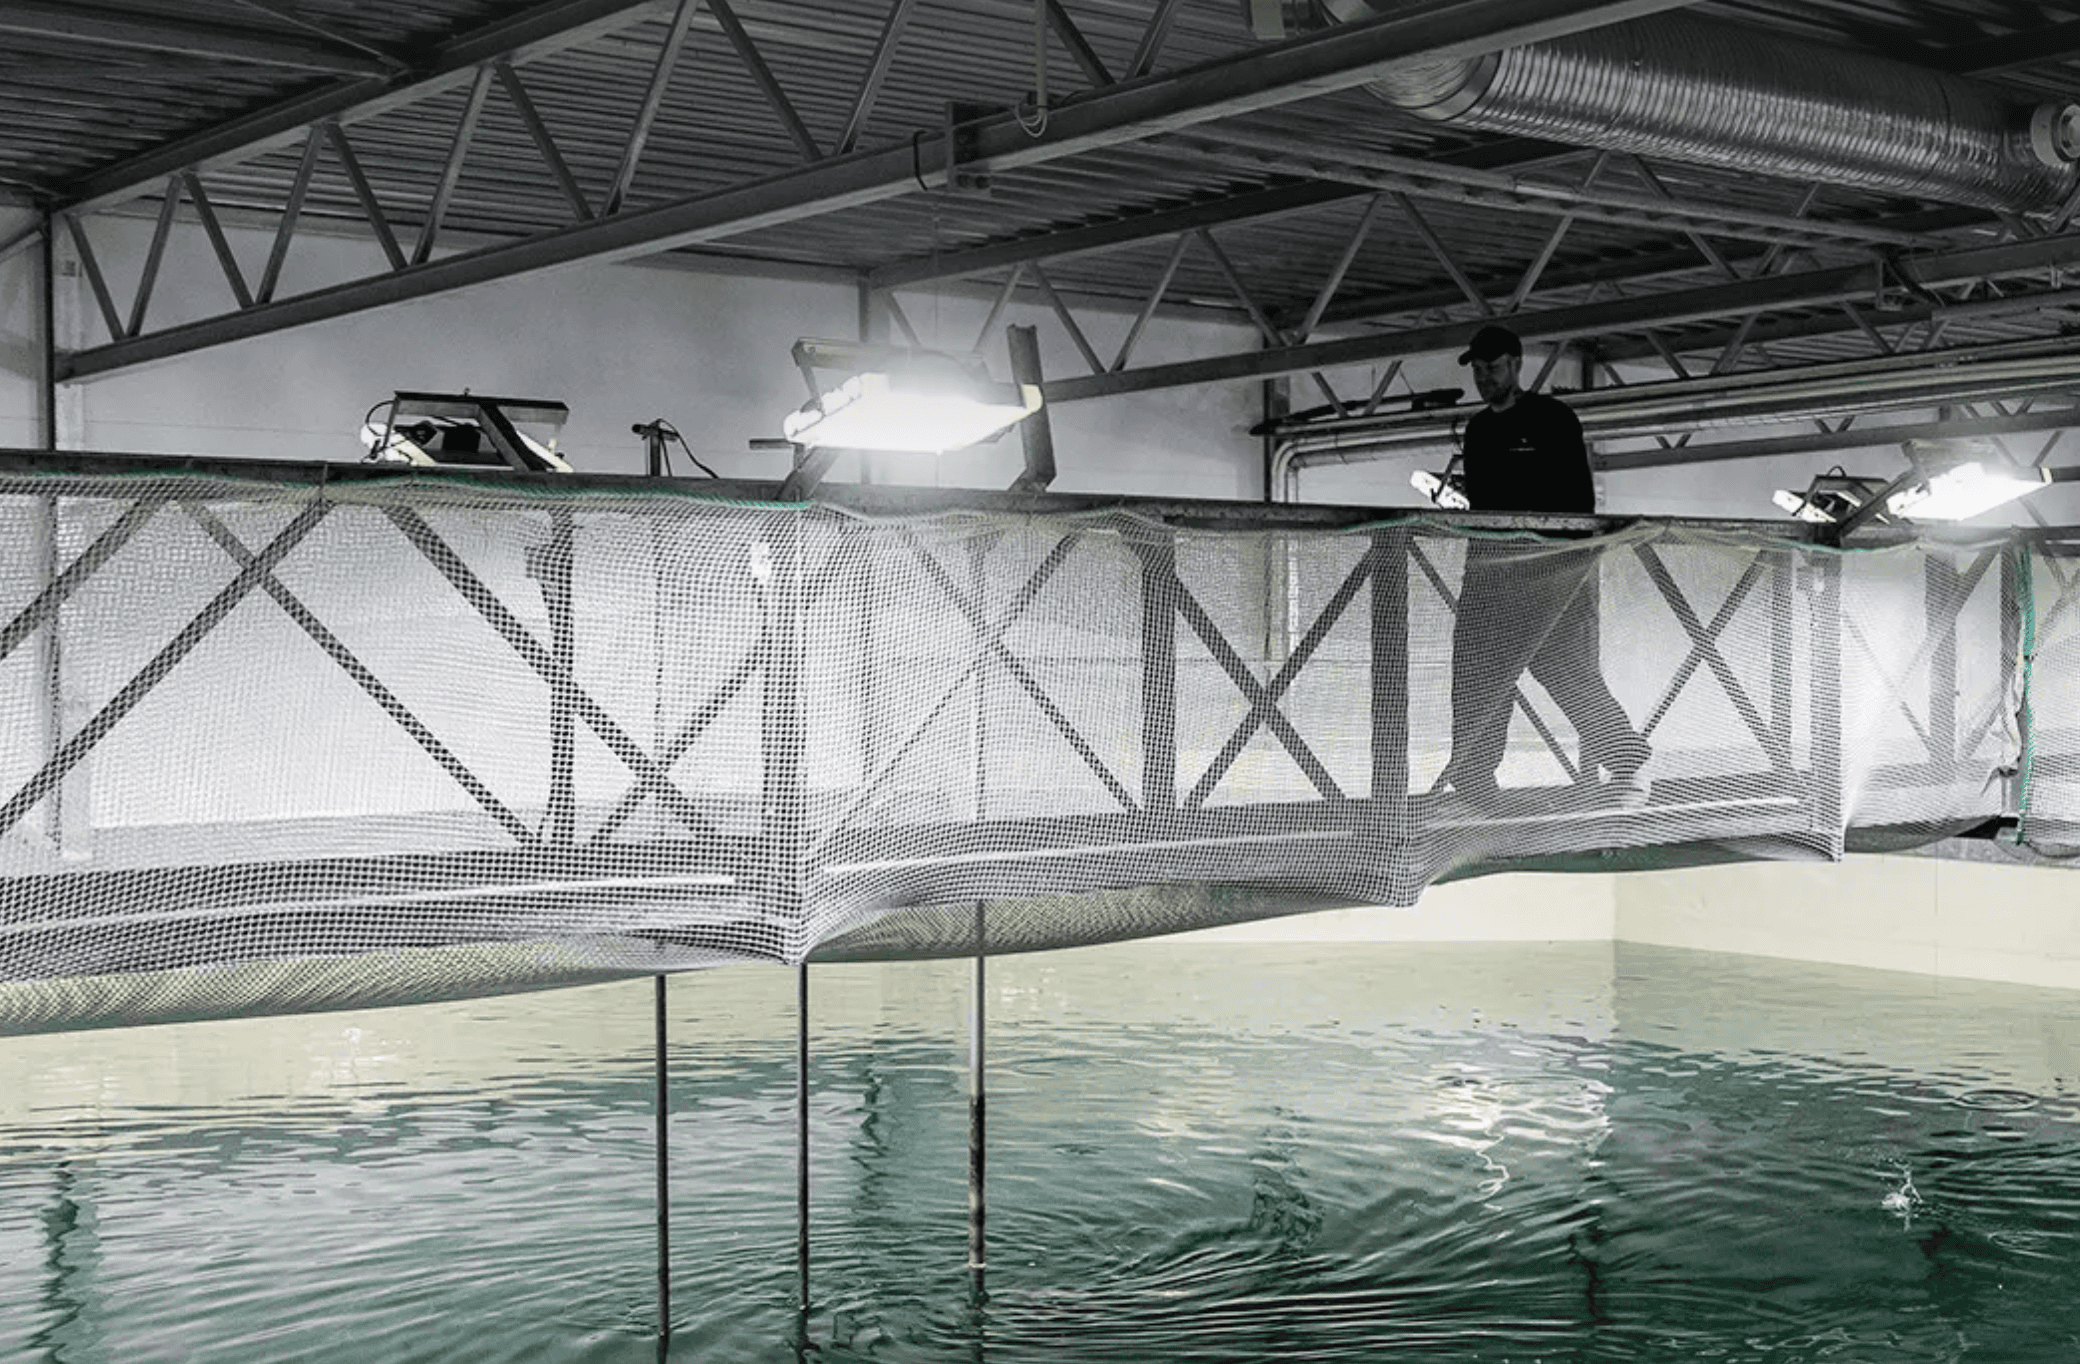
 Nofitech er et av porteføljeselskapene til Summa Equity. Foto: Summa Equity
Les også: Hofseths milliardlån handles til stor rabatt: – Svært, svært presset
Har hentet over 300 millioner
Ved utgangen av 2025 hadde Nofitech en negativ egenkapital på 24,5 millioner kroner. Året før var den negative egenkapitalen 138,8 millioner kroner.
“Bedringen i egenkapitalen skyldes i hovedsak en kapitalforhøyelse på 169 millioner korner gjennomført i 2025 ved konvertering av konserninterne fordringer til egenkapital, delvis motvirket av årets underskudd,” skriver styret i årsberetningen.
Kapitalforhøyelsen reduserte dermed den negative egenkapitalen med over 114 millioner kroner gjennom året. Etter årsskiftet gjennomførte konsernet ytterligere en kapitalforhøyelse på 150 millioner kroner. Kapitalen kom hovedsakelig fra de to største eierne, investeringsfondene Summa Equity og Longship.
“Selskapets vurdering er at likviditetsbeholdningen ved utgangen av året er tilstrekkelig for å betjene pågående prosjekter og virksomhetens aktiviteter. Formålet med kapitalforhøyelsen er å styrke egenkapitalen og likviditeten i konsernet og legge til rette for videre vekst og forretningsmessig utvikling,” skriver selskapet.
“Begrenset likviditet”
Styret erkjenner at selskapet fortsatt har en krevende finansiell situasjon.
“Selskapet har videre begrenset likviditet, og kortsiktig gjeld oversteg omløpsmidlene med 88 millioner kroner ved utgangen av året,” skriver de.
Samtidig mener selskapet at kapitalforhøyelsen etter årsskiftet, den store ordrereserven og tilgang til eiermidler gir grunnlag for fortsatt drift.
“På bakgrunn av den gjennomførte kapitalforhøyelsen, ordrereserven og iverksatte tiltak mener styret at forutsetningen om fortsatt drift er til stede.”
Kontantbeholdningen var på 5,8 millioner kroner ved utgangen av året, omtrent uendret fra året før.
PE-fondet Summa Equity har 51 prosent av aksjene i det ultimate morselskapet Neptune Topco. Longship eier 27 prosent. De øvrige aksjene eies av ansatte og gründerne Geir Løvik og John Hestad. Selskapet sysselsatte 75 årsverk i fjor.
For obligasjonsinvestorer er det i liten grad ordrebok eller omsetningsvekst alene som avgjør risikovurderingen, forklarer Ringholm.
– Generelt handler det om evne og vilje til å betale lånet. Det investorene først og fremst vurderer er om selskapet har tilstrekkelige midler til å betale tilbake långiverne i tide og slik det er avtalt.
– Da er det én ting som gjelder, og det er kontantstrøm.
Les også: Nofitech har fått kjenne på investeringsbrems: – Preget av makroøkonomiske forhold
| Norwegian Fishfarming Technologies | 2025 | 2024 | Endring |
| Omsetning | 628,4 | 499,9 | 25,7 % |
| EBIT | -50,5 | -31,0 | 62,9 % |
| Resultat før skatt | -69,0 | -55,8 | 23,7 % |
| Driftsmargin | -8,0 % | -6,2 % | |
| Alle tall i millioner kroner | |||

