

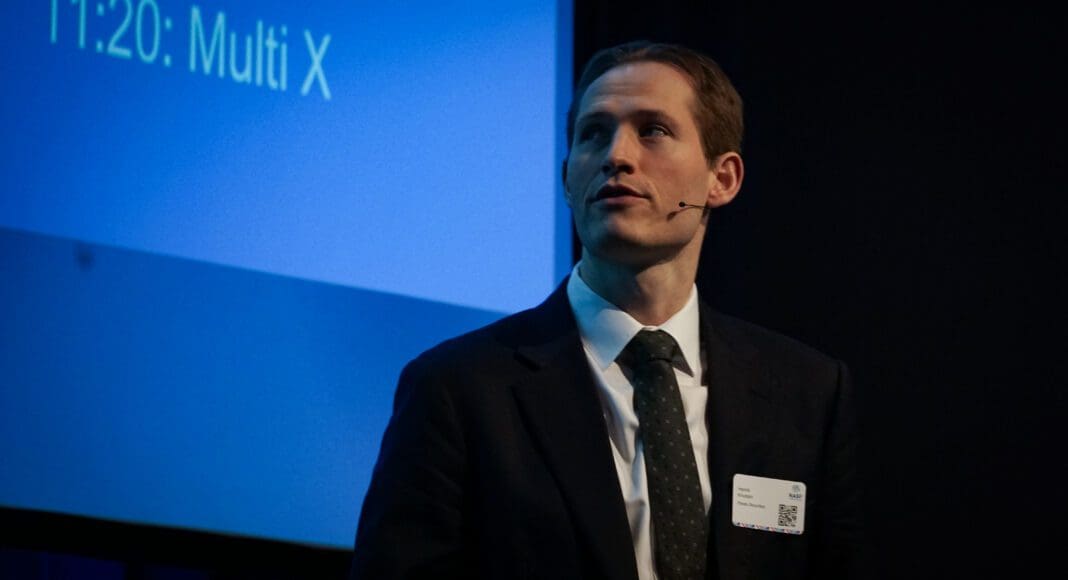
Flere av de største utstyrsleverandørene har fått utenlandske eiere i løpet av få dager. Pareto-analytiker Henrik Knutsen tror utviklingen vil fortsette, og mener norske eiere ofte stiller svakere i budkamper på grunn av skattebelastningen.
På få dager har den italienske kapitalforvalteren Ambienta kjøpt Bio Marine, FLS, Smir og GroAqua, mens den japanske industrigiganten Yanmar har sikret seg AKVA Group.
Knutsen mener de ferske oppkjøpene sender et tydelig signal om hvor attraktiv norsk havbrukskompetanse har blitt internasjonalt.
– Jeg mener først og fremst at disse oppkjøpene viser hvor attraktiv norsk havbrukskompetanse er. Betalingsviljen er høy fordi utenlandske investorer ser verdien av både kompetansen og eksponeringen mot norsk havbruksnæring, sier han til iLaks.
Ikke bekymret for utflagging
Oppkjøpene innebærer samtidig at flere sentrale leverandørselskaper får utenlandske eiere, men Knutsen tror likevel ikke det betyr mindre aktivitet i Norge.
– Så lenge kundene fortsatt er i Norge, så tror jeg ikke det betyr en nedskalering av den norske leverandørindustrien. Det betyr vel heller at utenlandske aktører ønsker å satse på norsk havbruk.
Han peker samtidig på at utenlandske investorer ofte har bedre forutsetninger for å vinne slike prosesser.
– At utenlandske aktører kjøper skyldes også at de ofte har lettere for å by i slike prosesser enn norske eiere. Det går hovedsakelig på beskatning, som for eksempel formuesskatten.
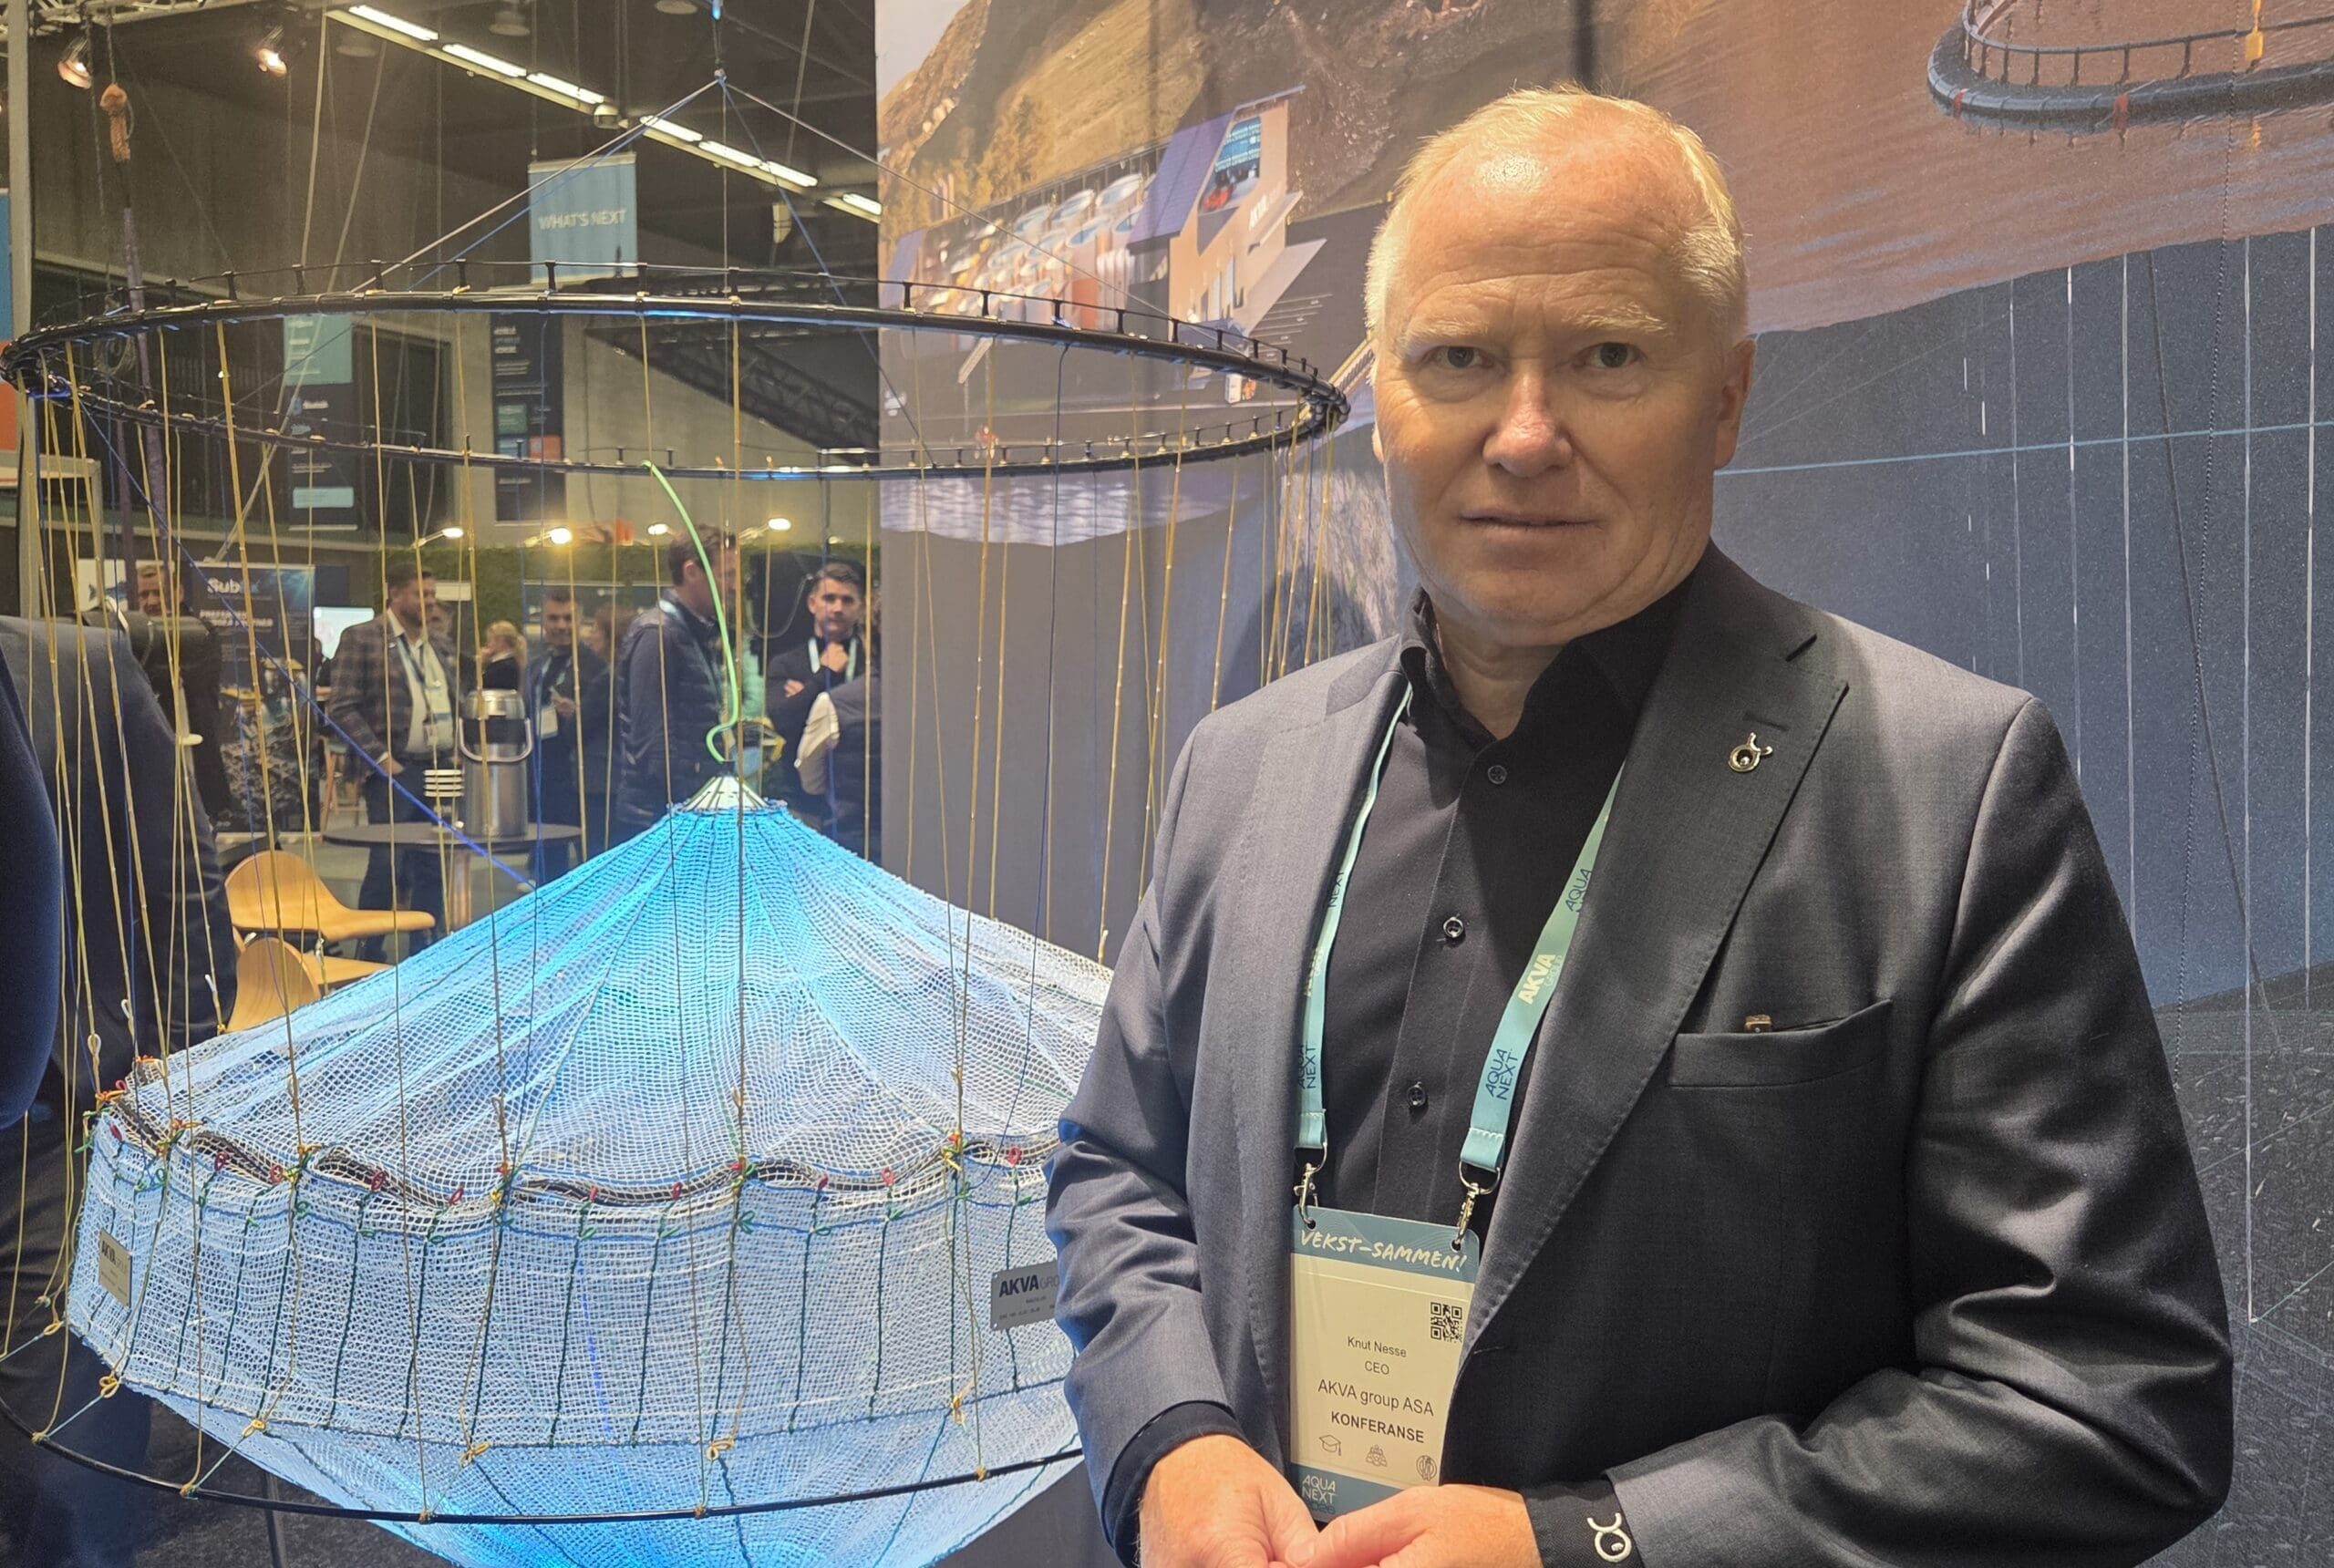 AKVA Group ble kapret av den japanske industrigiganten Yanmar fredag. Knut Nesse, konsernsjef i AKVA Group, var svært fornøyd med oppkjøpet. Foto: Mats Mørk
Les også: Fem utstyrsleverandører flagges ut. Men det er en vesentlig forskjell mellom de to nye eierne
Ser flere fordeler med større leverandører
Ifølge Pareto-analytikeren gir det god mening at leverandørindustrien samler seg i større enheter.
– Det gir mening å samle krefter og bygge større og mer robuste aktører i leverandørindustrien. Man så etter ordretørken som kom etter at grunnrenteskatten ble innført at det kan være en svakhet å stå på for få bein.
Han mener også oppdretterne kan være tjent med større leverandørgrupper.
– Oppdretterne er også tjent med å ha leverandører som kan stå av en storm. Det er enklere å forholde seg til noen få større leverandører enn til et stort antall mindre selskaper som leverer hver sin del av løsningen.
Knutsen trekker frem utviklingen mot mer komplette leveranser.
– Da kan du kjøpe en nedsenkbar merd, et undervannskamera og et automatisert fôringssystem på ett og samme sted.
– Har ligget i kortene
Når det gjelder salget av AKVA Group til Yanmar, mener han utviklingen har vært varslet lenge.
– AKVA-oppkjøpet har på mange måter ligget i kortene en stund. Etter den strategiske gjennomgangen var spørsmålet egentlig om deler av selskapet skulle bli solgt hver for seg, eller om noen ville kjøpe hele virksomheten.
Han mener det alltid har vært større verdi i å holde selskapet samlet.
– Vi har hele tiden ment at det ligger en betydelig verdi i å eie alt samlet, som en «one-stop shop» for kundene. At hele selskapet blir solgt gir derfor god mening.
Samtidig mener han aksjonærene fikk godt betalt.
– Samtidig synes vi aksjonærene fikk en svært god pris. Det viser at betalingsviljen for norsk havbrukskompetanse er høy.
 AKVA Group leverer alt slags utstyr til havbruk. Det tror Knutsen er en stor fordel for kundene. Her vises to av selskapets undervannskameraer på Aqua Nor Trondheim 2025. Foto: Mats Mørk
Tror på Asia-løft
Ifølge Knutsen var det flere grunner til at Yanmar kunne gå seirende ut av salgsprosessen.
– Yanmar var kanskje ikke et navn mange hadde sett for seg på forhånd, men japanske selskaper har ofte lavere avkastningskrav enn mange andre investorer. Derfor gir det mening at de kunne strekke seg lengst i en budrunde.
Han peker særlig på mulighetene utenfor lakseoppdrett.
– Oppkjøpet vil nok være positivt for AKVA. Det finnes mange andre arter enn laks som representerer interessante vekstmuligheter internasjonalt. Mye av havbruksindustrien i andre land er ikke like profesjonalisert som den norske. Dersom AKVA kan være med på å utvikle og profesjonalisere disse markedene, ligger det et betydelig vekstpotensial der.
– Lang vei opp til de største
Samtidig tror han ikke konkurransebildet i Norge endres dramatisk over natten.
– I det norske markedet tror jeg ikke Yanmar-eierskapet nødvendigvis vil endre konkurransesituasjonen dramatisk. Det har vært tøff konkurranse mellom de to store, AKVA og ScaleAQ. Det vil nok i stor grad være business as usual.
Forskjellen ligger først og fremst i finansielle muskler.
– Forskjellen er at AKVA får dypere lommer til forskning, utvikling og innovasjon. Det vil i utgangspunktet komme hele næringen til gode.
Når det gjelder den nye Ambienta-plattformen, tror han utfordringen blir å ta igjen forspranget til de etablerte gigantene.
– Man skal stå opp tidlig om morgenen for å ta igjen de to store, men det er absolutt ikke umulig for Ambienta-gruppen.
 Den italienske kapitalforvalteren Ambienta sikret seg Bio Marine, FLS, Smir og GroAqua torsdag. Lars Georg Backer, daglig leder i FLS, tror oppkjøpet vil gagne alle de fire bedriftene. Foto: Trine Forsland

