

Landbasert oppdrett har aldri produsert mer fisk enn nå. Samtidig har forskjellene mellom selskapene sjelden vært større.
Mens enkelte aktører henter milliarder til videre vekst, kjemper andre for å sikre videre drift.
Pareto-analytiker Henrik Knutsen mener utviklingen viser at landbasert oppdrett fortsatt befinner seg i en oppskaleringsfase, der volumveksten har kommet lenger enn lønnsomheten.
– Jeg ville nok ikke kalt 2026 et gjennombruddsår. Det har vært flere tilbakeslag enn jubelscener. Men det er helt klart at det har skjedd mye under panseret, selv om markedet kanskje ikke har lagt like godt merke til det, sier han til iLaks.
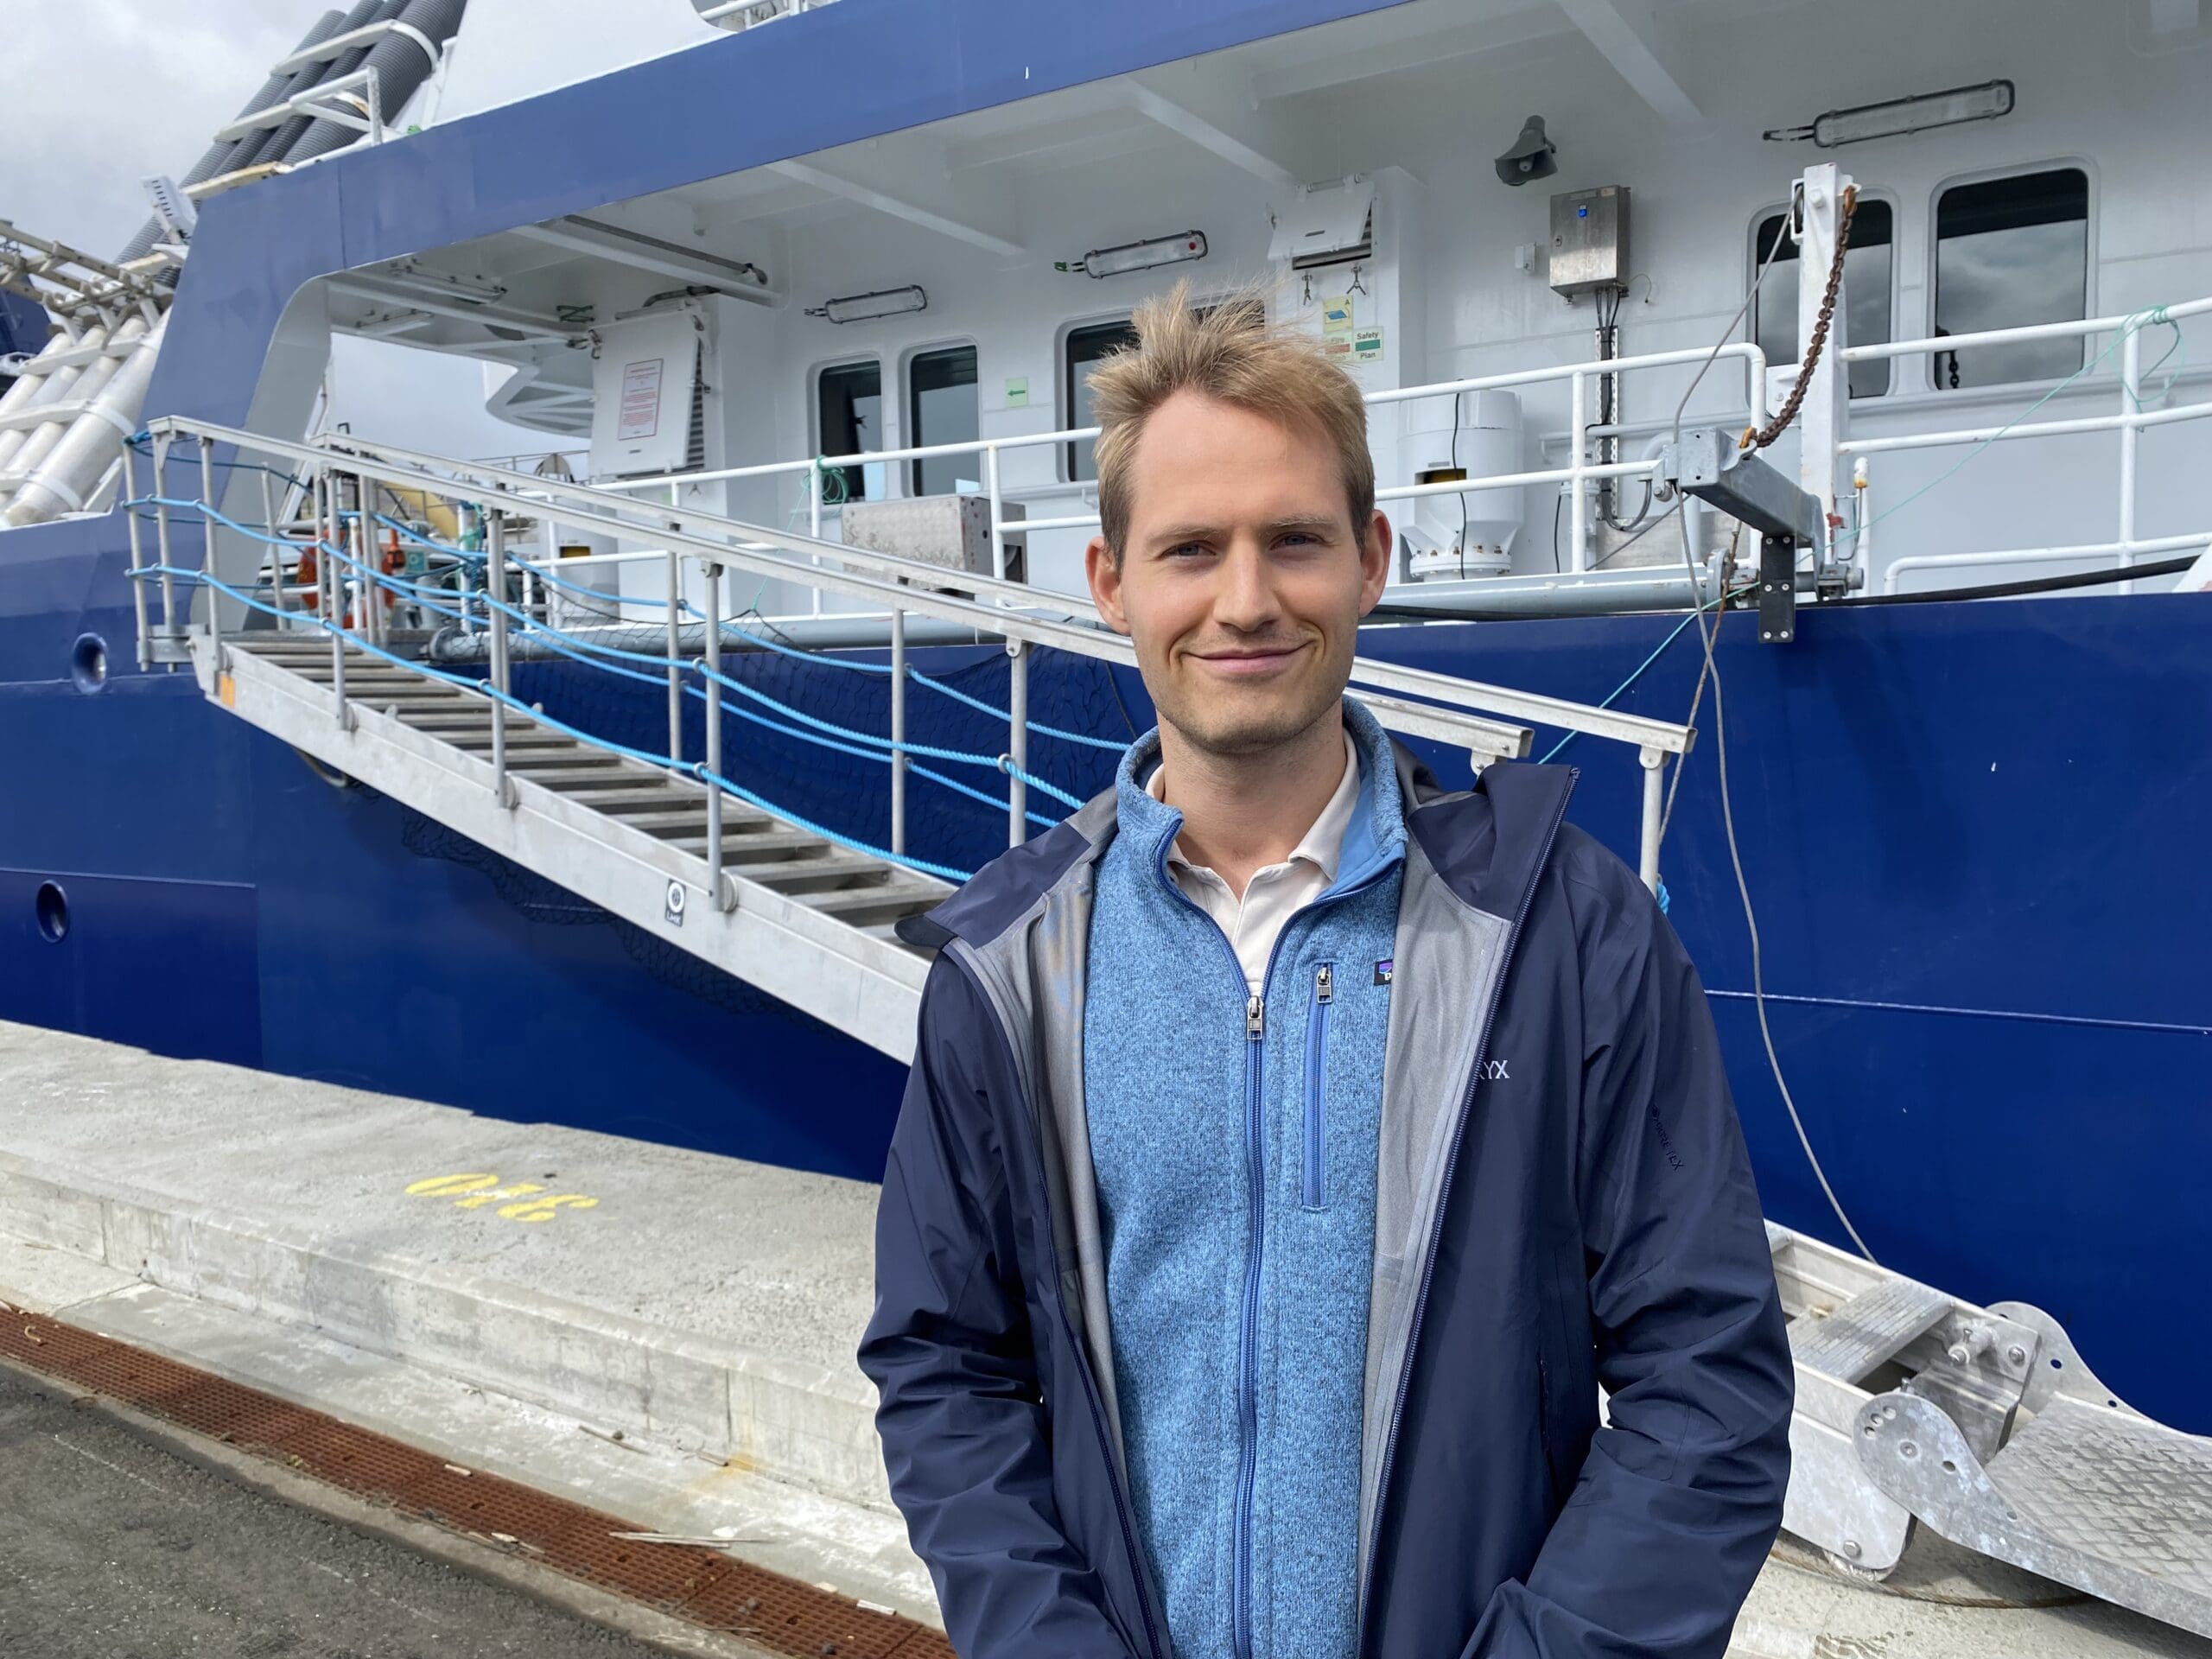
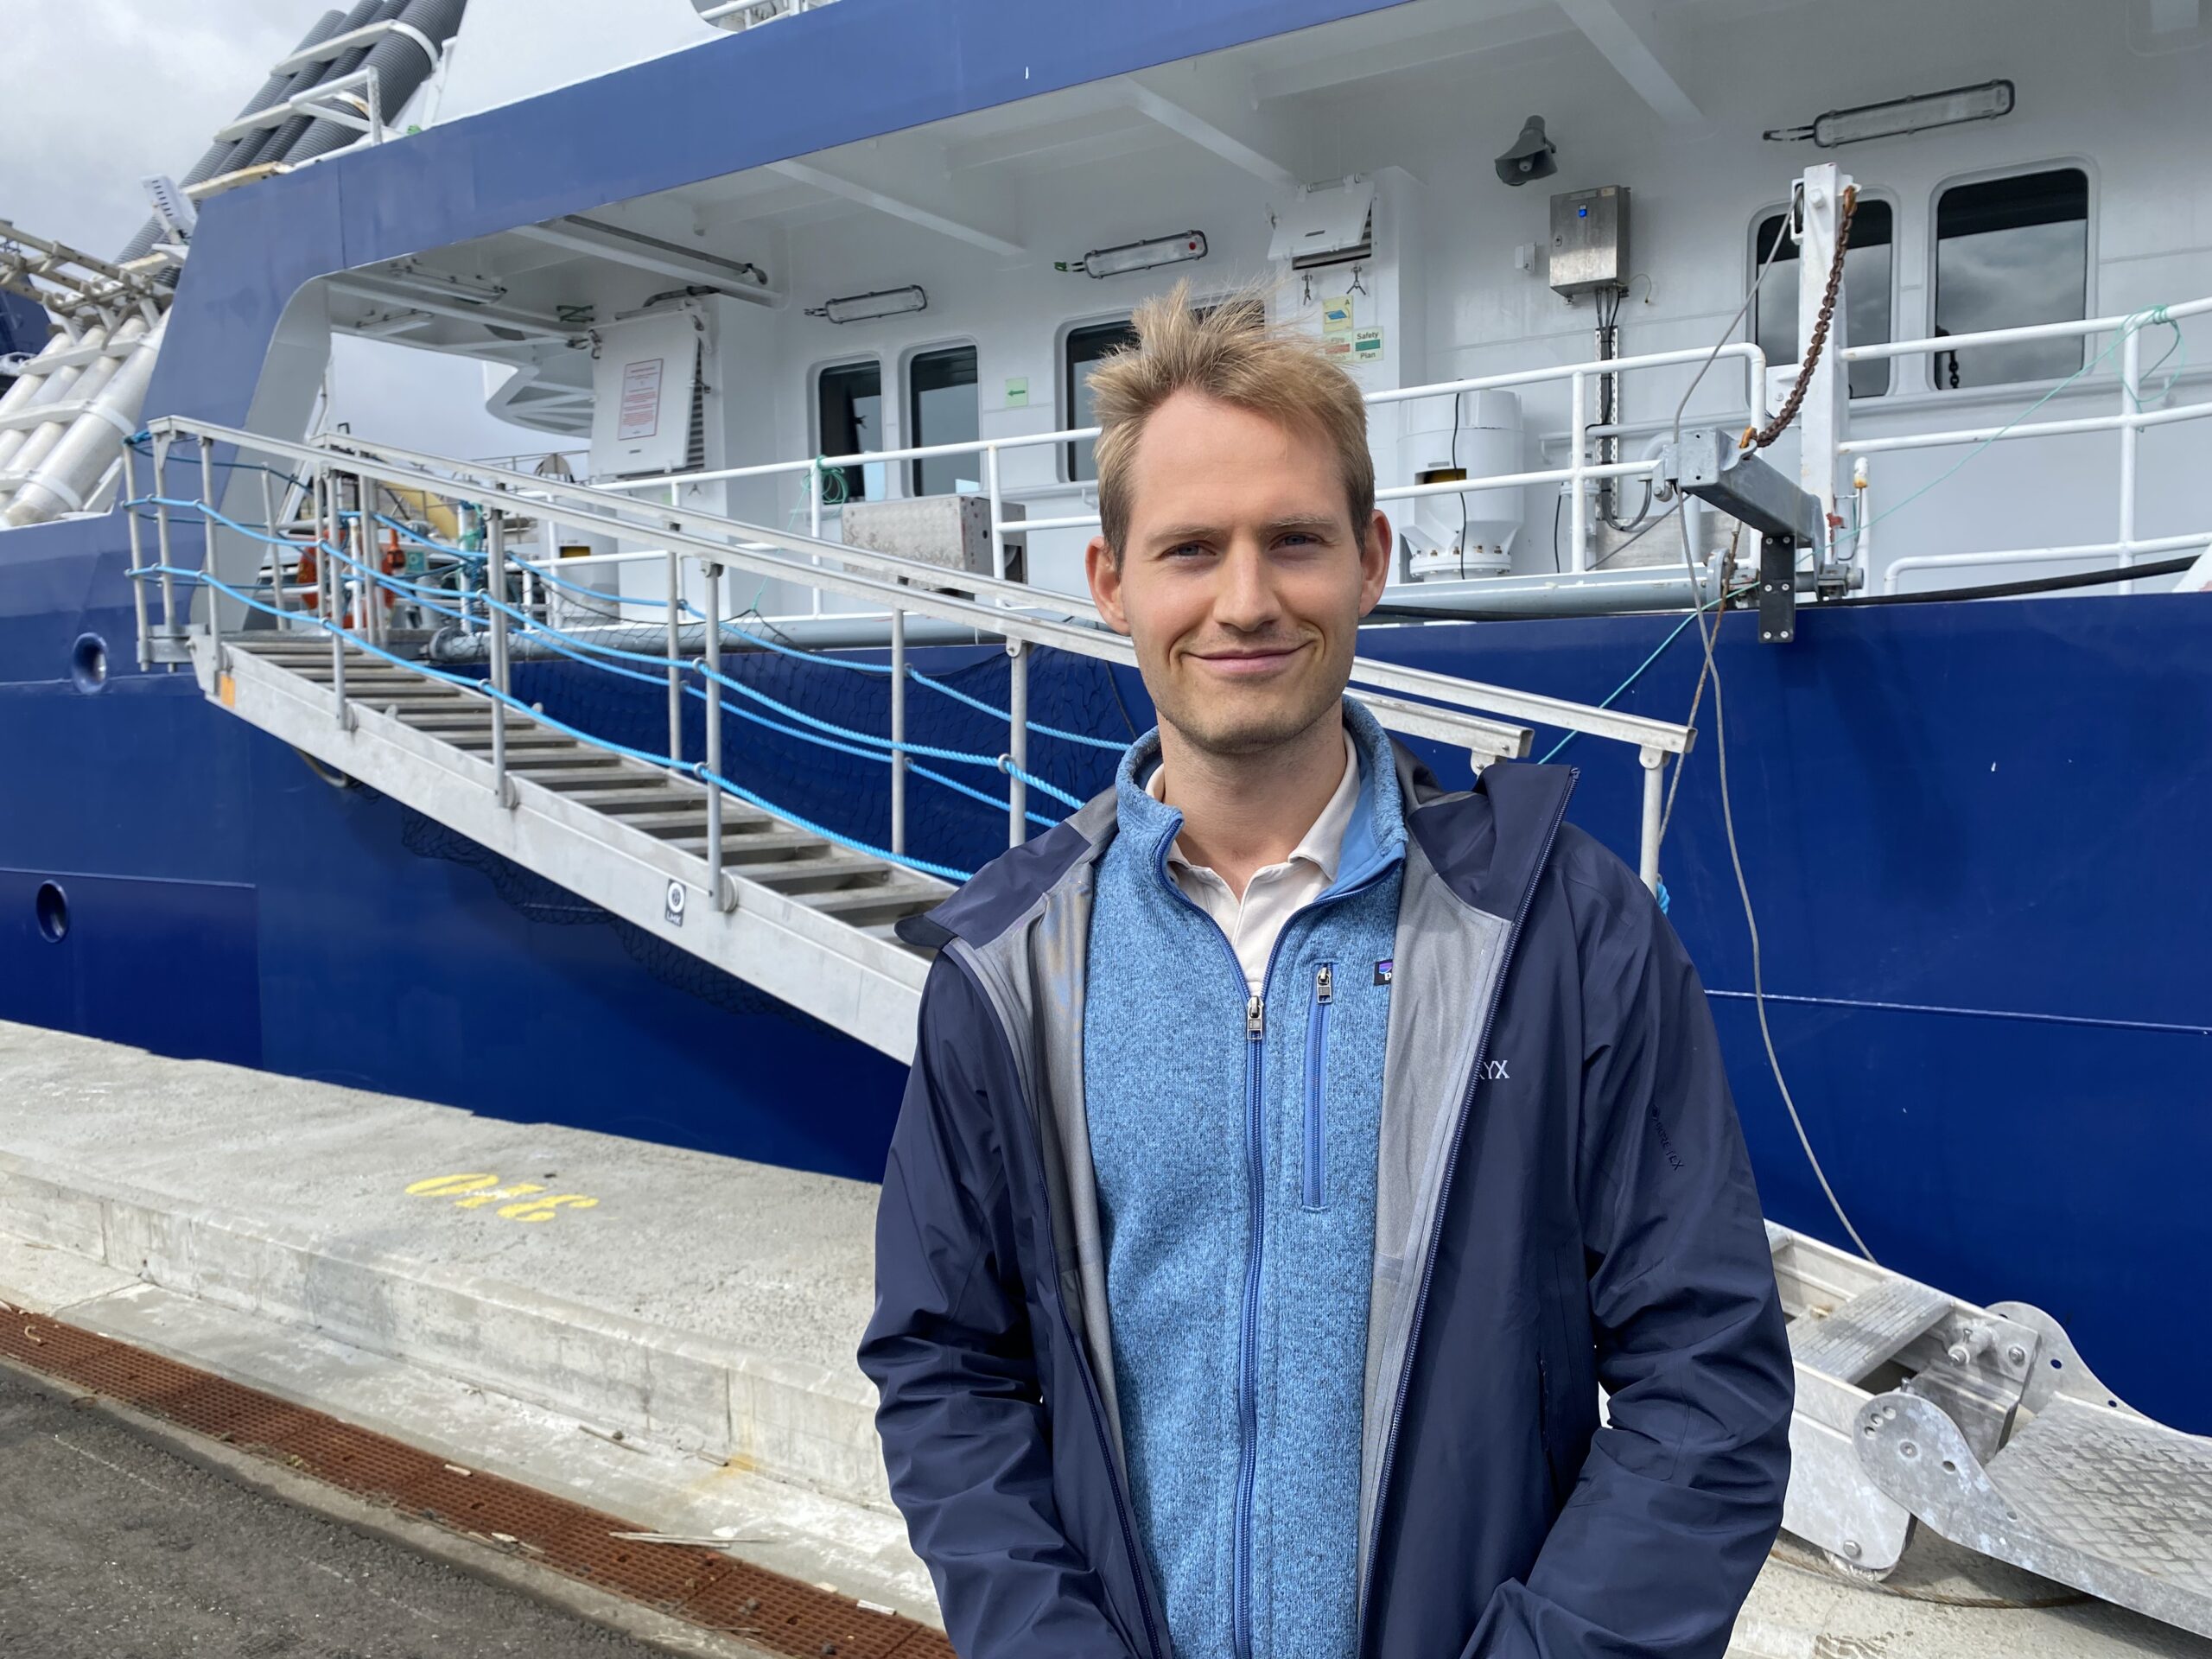 Analytiker Henrik Longva Knutsen, Pareto Securities. Her fotografert under et besøk hos Bakkafrosts “Bakkafossur”. Foto: Kjartan Aa Berge
Nær dobling av volumene
Samlet sett ligger de norske børsnoterte landoppdretterne an til et vesentlig høyere slaktevolum enn i fjor.
Salmon Evolution har guidet rundt 5.500 tonn i 2026, Nordic Aqua Partners 5.500–6.000 tonn og Proximar 3.000 tonn. Samtidig ventes Andfjord Salmon å starte slakting fra sitt første basseng, mens Gigante Salmon bygger videre på produksjonsøkningen fra i år.
Til sammen forventet de norske aktørene tidligere i høst et samlet landbasert slaktevolum på over 40.000 tonn i 2026.
– Volumene fra landbasert oppdrett har økt kraftig, og det bygges fortsatt mer kapasitet. Produksjonen fra de børsnoterte selskapene har nesten doblet seg fra 2025 til 2026. Det er klart at det vil komme større volumer fra landbasert neste år, sier Knutsen.
Flere aktører har også satset på landbasert oppdrett utenfor Norge de siste årene, blant annet Nordic Aqua Partners i Kina, Atlantic Sapphire i USA, Skagen Salmon i Danmark og Laxey på Island.
Han viser blant annet til den pågående oppskaleringen hos flere av aktørene.
– Salmon Evolution ferdigstilte fase to nå, og setter inn rundt 60 prosent mer fisk i år enn de gjorde i fjor. Andfjord har bygd ut flere kar, og Gigante har også satt inn mer fisk i 2026. Utviklingen går fremover, men ikke uten utfordringer.
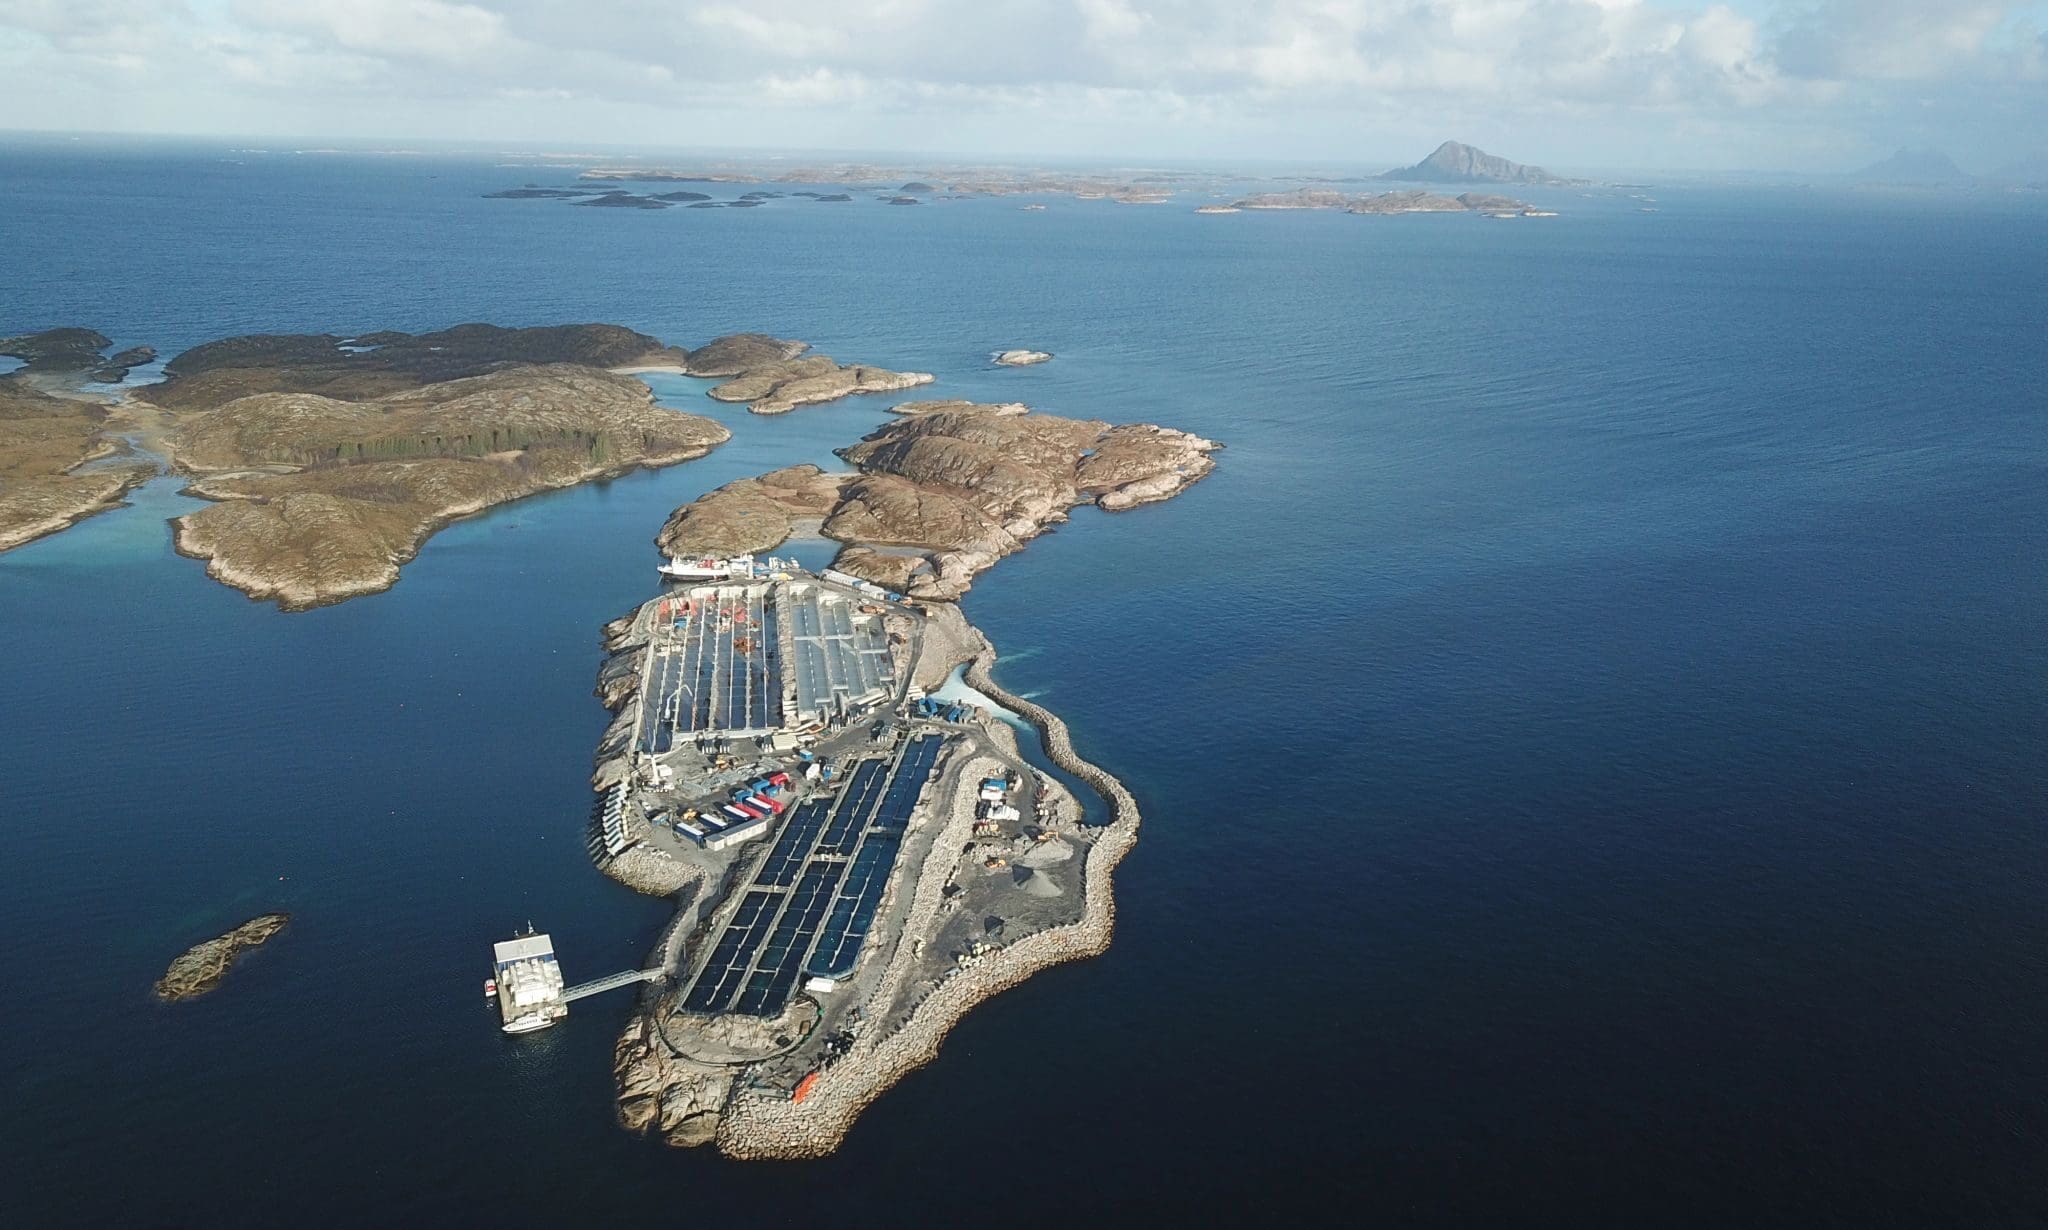
 Gigante Salmons anlegg på Lille Indre Rosøy. Foto: Gigante Salmon
Mer følsomme for lakseprisen
Knutsen mener landbaserte selskaper er mer sårbare for markedsutviklingen enn tradisjonelle oppdrettere.
– Landbaserte oppdrettere er klart mer eksponert for svingninger i lakseprisen enn de tradisjonelle aktørene. De har både høyere driftskostnader per kilo og høyere gjeldsbelastning. Da blir resultatene svært følsomme for prisutviklingen.
Han mener samtidig at kapitalmarkedet i økende grad skiller mellom vinnerne og taperne.
– Det er åpenbart noen få aktører som har kommet lenger enn resten når det gjelder både biologi og operasjonell gjennomføring. Det ser vi også i hvordan kapitalmarkedet vurderer selskapene.
Ifølge Knutsen vurderes norske landbaserte prosjekter annerledes enn flere utenlandske satsinger.
– Långiverne ser annerledes på de norske landbaserte aktørene. De har tomter, strømtilgang og anlegg som allerede er bygget. Men det viktigste er at de har produksjonstillatelser. Det representerer en underliggende verdi.
Han peker på at anleggene i teorien kan brukes til andre formål dersom matfiskproduksjonen ikke utvikler seg som planlagt.
– Da finnes det alternative bruksområder, for eksempel postsmoltproduksjon.
Les også: Rik på gjeld: De landbaserte oppdretternes satsing på kreditt er et tveegget sverd
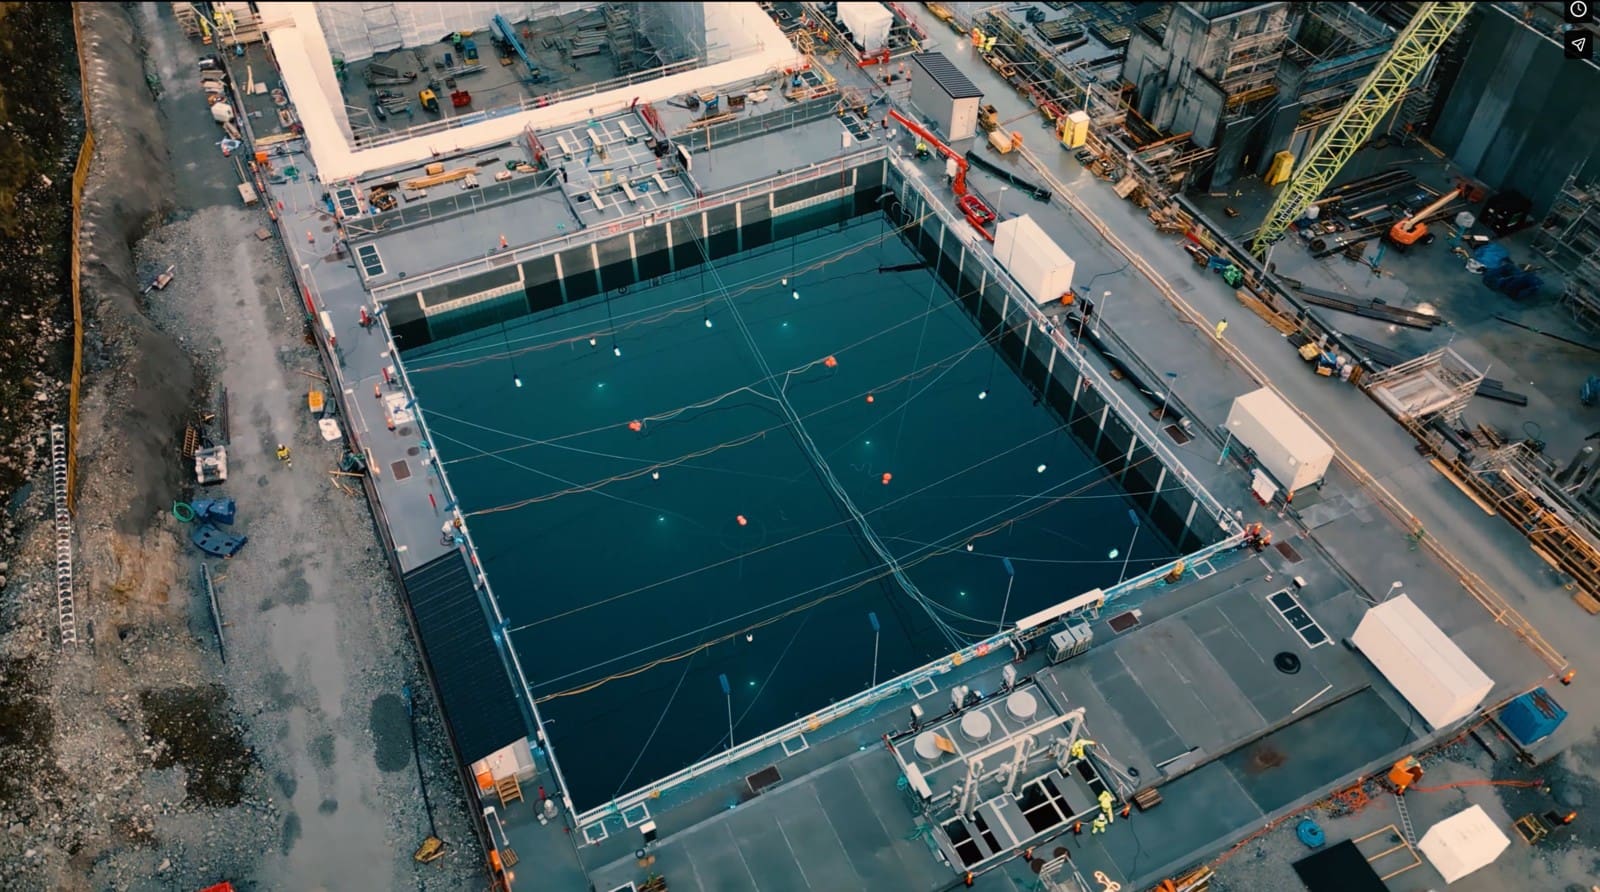
 Foto: Andfjord Salmon
– Vil sitte igjen med null
Knutsen er langt mindre optimistisk når det gjelder Proximar Seafood, som nylig varslet at kontantene kan være brukt opp innen månedsslutt.
– Kommunikasjonen har vært utrolig klønete, men det er klart at situasjonen er svært krevende. Når selskapet forteller markedet at det bare har få dager igjen med likviditet, blir reaksjonene deretter. De har mye gjeld og har ikke klart å få driften til å fungere godt nok. Da blir det tungt.
Aksjen falt kraftig etter meldingen.
– Det er helt naturlig. Som aksjonær må du nesten regne med at du sitter igjen med null.
Andfjord Salmon befinner seg i motsatt ende av skalaen. Selskapet sikret seg denne uken 1,25 milliarder kroner i ny finansiering og fortsetter opptrappingen av produksjonen på Andøya.
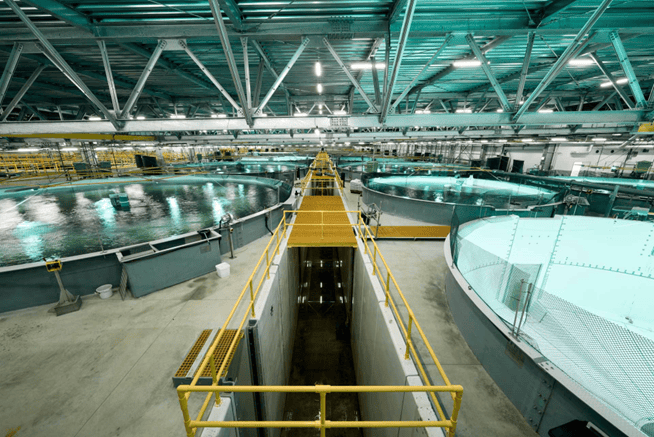
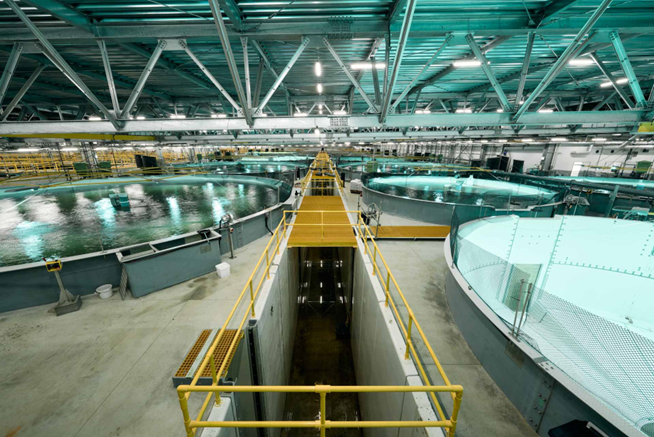 Foto: Proximar
– Fortsatt markedsleder
Salmon Evolution regnes fortsatt som bjellesauen i den landbaserte sektoren, men også møreprodusenten har møtt motbakke. Nylig hentet selskapet en ny kredittfasilitet på inntil 200 millioner kroner og utsatte deler av slaktingen etter svakere laksepriser enn ventet, samtidig som slakteguidingen for 2026 ble redusert til 5.500 tonn.
– De rapporterte tallene var i all hovedsak på linje med våre forventninger. De har ikke klart å bevise de målsetningene de har satt seg, og det har de fått svi for. Før man snakker om videre vekst, må man vise at man kan levere på de målene som allerede er satt, sier Knutsen.
Likevel mener Pareto-analytikeren at selskapet fortsatt har posisjonen som den ledende landbaserte aktøren.
– De er fortsatt den aktøren som produserer mest fisk, og det tror vi de kommer til å være også neste år, legger han til.
Knutsen forventer samtidig at også Gigante Salmon vil øke produksjonen fremover.
– Gigante Salmon vil også trolig levere større volum neste år. Man må nok noen år frem i tid før de leverer gode resultater. Vi forventer i utgangspunktet at de skal ta ut rundt 6.000 tonn neste år, mens Salmon Evolution trolig vil produsere cirka 11.000 tonn. Så får vi se hvem som ender opp med den beste lønnsomheten.
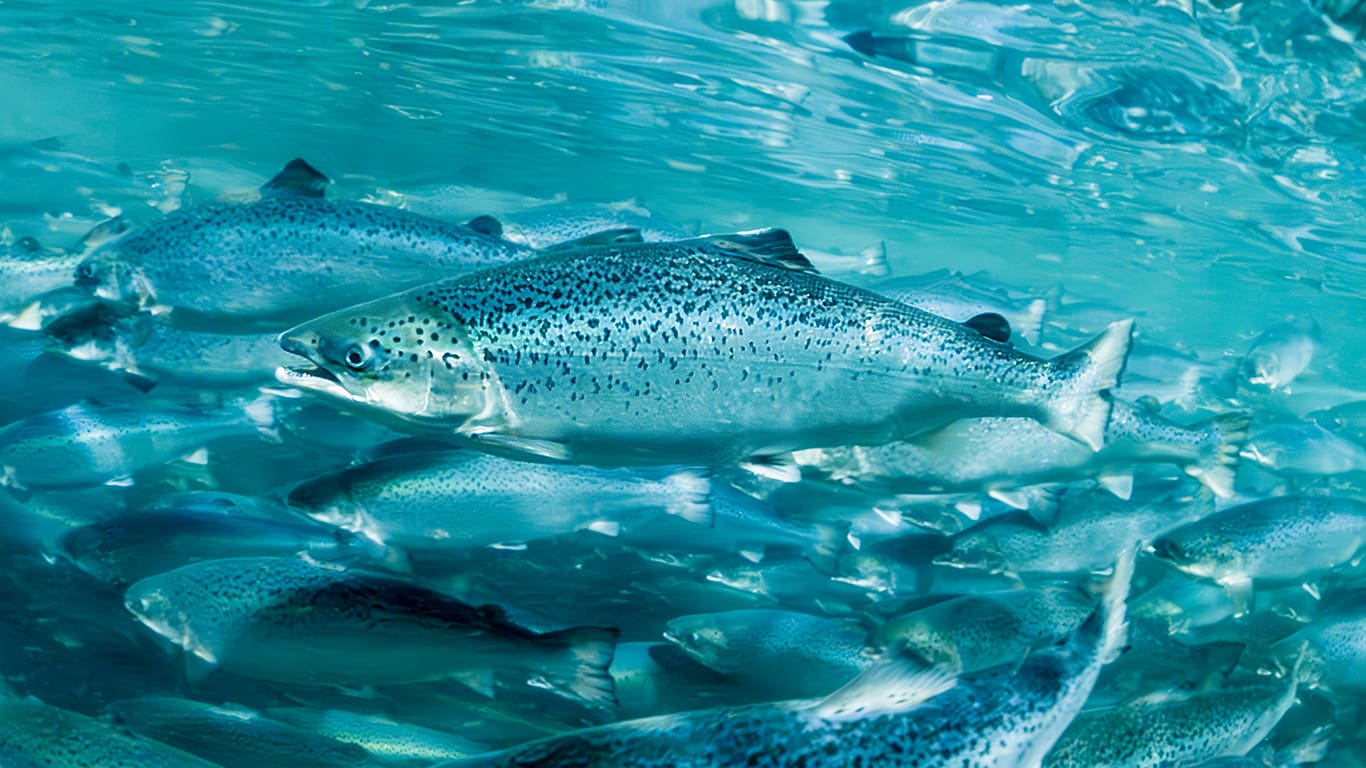
 Snittvekten på fisken som ble produsert av Salmon Evolution i andre kvartal 2025 var på 2,9 kilo. Foto: Salmon Evolution

