

Meglerhuset ser signaler til mer fisk enn tidligere ventet i markedet.
Arctic Securities ser oppsiderisiko i forkant av Mowis tredjekvartalsrapport, og har et estimat som ligger åtte prosent over konsensus på driftsresultat i kvartalet, ifølge en analyse onsdag.
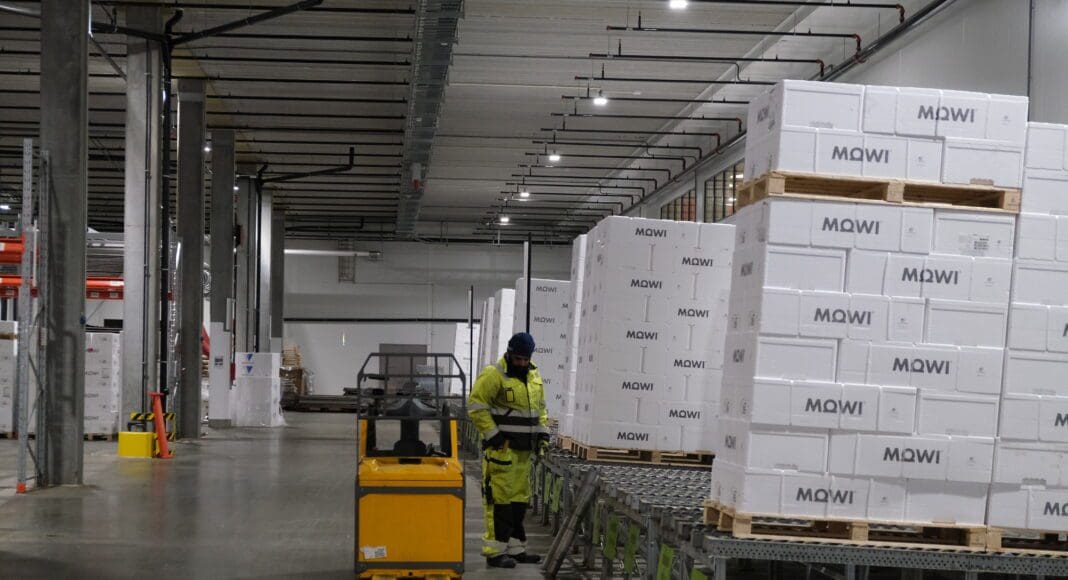
Mowi har tilsynelatende hatt et svært sterkt tredje kvartal, med rekordlave nivåer av lakselus, begrenset behandlingsaktivitet og ingen betydelig sykdomsrelatert utslakting.
«I tillegg indikerer vår AIS-sporing at volumguidingen for tredje kvartal på 116.500 tonn fremstår konservativ, med faktiske volumer som trolig vil komme inn på rundt 125.000–130.000 tonn», skriver meglerhuset ifølge TDN Direkt.
Høyere multipler
Meglerhuset ser tydelige tegn til tosifret etterspørselsvekst, mens det samtidig virker stadig mer sannsynlig at tilbudsveksten fremover vil bli negativ.
«Lakseprisene er satt til å øke snart, og med høyere inntjening tror vi også Mowi vil bygge en bredere internasjonal aksjonærbase igjen. Som sådan, en del av vår tese er at med høyere inntjening er det også sannsynlig å oppnå noe høyere multipler», noteres.
Meglerhuset gjør marginale estimatendringer og gjentar kjøpsanbefaling på aksjen, med et kursmål på 250 kroner per aksje.
Momentum
Pareto Securities oppjusterer i en rapport sine lakseprisanslag i forkant av tredjekvartalsrapporteringen, til 75,3 kroner per kilo fra 74,5 kroner for 2026, for å reflektere sterkere prisnivåer gjennom sommermånedene.
Pareto øker også prisanslagene for 2027-2028 på bakgrunn av sterkere etterspørselsimpulser, til 82–86 kroner per kilo fra 80,8–85,7 kroner, basert på en langsiktig euro-kurs på 11 kroner, som nå har nedsiderisiko.
Det pekes videre på at det norske markedet leder an produksjonsmomentumet i 2026, og meglerhuset øker estimatene på den globale tilbudsveksten i 2026 til 3,7 prosent på årsbasis, fra 3,3 prosent, drevet av sterk vekst fra Norge.
Oppveier
«Volumestimatene for de fleste andre regioner er faktisk negative, men den sterke produksjonsveksten i Norge mer enn oppveier for svikten i andre regioner. Vi øker estimatet for norsk tilbudsvekst i 2026 til 4,3 prosent, fra tidligere 3,1 prosent, mens estimatet for Chile kuttes fra 0,2 prosent til -0,6 prosent», noteres det.
Meglerhuset påpeker at etterspørselen har tatt seg opp, men at dette er også godt reflektert i konsensusestimatene, som nå legger til grunn en økning i prisene i euro per kilo på rundt 14 prosent i 2027.
«De største selskapene i sektoren handles til en P/E på 13,2 ganger basert på Pareto Securities’ estimater for 2027, noe som begrenser rommet for en kortsiktig multippeloppgang», noteres det.
Pareto Securities ligger nå 1–8 prosent over Infront-konsensus for driftsresultat i tredje kvartal for de større selskapene. Meglerhuset er over konsensus på volum for SalMar og Mowi, og mener begge selskapene har ytterligere oppside mot sine respektive volumguidinger for 2026. SalMar trekkes også frem som den mest sannsynlige kandidaten til å oppjustere volumguidingen for 2026 ytterligere.
Oversikt over Paretos dekning i oppdrettssektoren:
Selskap Anbefaling Kursmål
Mowi Hold 210 (200)
Salmar Hold 550 (520)
Bakkafrost Kjøp 510 (500)
Lerøy Seafood Kjøp (Hold) 46 (44)
Grieg Seafood Hold 29
Austevoll Seafood Hold 89

