


Rekordhøyt slaktevolum og fortsatt gode operasjonelle og biologiske prestasjoner bidro til betydelig resultatforbedring sammenlignet med samme periode i fjor. Høyere volum, lavere kostnadsnivå og bedre prisoppnåelse bidro positivt, samtidig som Salg & Industri leverte et sterkt resultat. Sterk kontantstrøm fra driften bidro også til ytterligere reduksjon i netto rentebærende gjeld og en styrket finansiell posisjon.
Operasjonell EBIT for konsernet var 1.609 millioner kroner i tredje kvartal 2026. Slaktevolumet var rekordhøye 105.100 tonn og operasjonell EBIT per kg var 15,3 kroner. For Norge var operasjonell EBIT 1.620 millioner kroner, slaktevolumet var 99.900 tonn og operasjonell EBIT per kg var 16,2 kroner.
Icelandic Salmon var tilbake med positivt resultat, drevet av lavere kostnadsnivå og god prisoppnåelse. Scottish Sea Farms fikk et betydelig høyere slaktevolum, men resultatet var fortsatt svakt som følge av biologiske utfordringer.
Det var på forhånd ventet et operasjonelt driftsresultat på 1.463 millioner kroner, ifølge Infront-konsensus.
– Rekordhøyt slaktevolum og betydelig resultatforbedring viser effekten av den gode biologiske utviklingen gjennom 2026. Den underliggende biologiske statusen er god, og sammen med lavere kost på fisken vi har i sjøen gir dette et godt utgangspunkt for fortsettelsen, sier Frode Arntsen, konsernsjef i SalMar.

 Konsernsjef i SalMar, Frode Arntsen. Foto: Mats Mørk
Styrket finansiell posisjon
SalMar styrket sin finansielle posisjon ytterligere i tredje kvartal. Netto rentebærende gjeld (NIBD) ble redusert med 1.228 millioner kroner fra utgangen av andre kvartal til 17.912 millioner kroner. Sammenlignet med samme periode i fjor er netto rentebærende gjeld redusert med 3.739 millioner kroner. NIBD/EBITDA ble redusert til 2,1, fra 2,5 ved utgangen av andre kvartal og 4 ved utgangen av tredje kvartal 2025.
Samtidig økte egenkapitalandelen til 36 prosent, og SalMar hadde ved utgangen av kvartalet 15,9 milliarder kroner i tilgjengelig likviditet. Dette gir selskapet et solid finansielt handlingsrom, herunder for gjennomføring av Måsøval-transaksjonen når nødvendige regulatoriske godkjennelser foreligger.
Forventer noe lavere kostnadsnivå
For fjerde kvartal 2026 forventer SalMar et noe lavere kostnadsnivå i verdikjeden sammenlignet med tredje kvartal. Samtidig forventes lavere slaktevolum i Norge sammenlignet med fjerde kvartal 2025.
Volumguidingen for 2026 er 347.000 tonn, inkludert relativ andel fra Scottish Sea Farms. Dette tilsvarer en vekst i slaktevolum på 15 prosent sammenlignet med 2025. Guidingen for Norge er uendret, mens volumforventningene for Icelandic Salmon og Scottish Sea Farms er noe redusert.
For 2027 forventer SalMar et samlet slaktevolum på 348.000 tonn, inkludert relativ andel fra Scottish Sea Farms, på samme nivå som i 2026. Dette inkluderer 307.000 tonn fra Norge og SalMar Ocean, 18.000 tonn fra Icelandic Salmon og 45.000 tonn fra Scottish Sea Farms på 100-prosentbasis. Måsøval er ikke inkludert i volumguidingen for 2027 ettersom transaksjonen fortsatt er betinget av relevante regulatoriske godkjennelser.
SalMar forventer lav global tilbudsvekst i 2027 og opplever fortsatt sterk etterspørsel etter sine produkter.
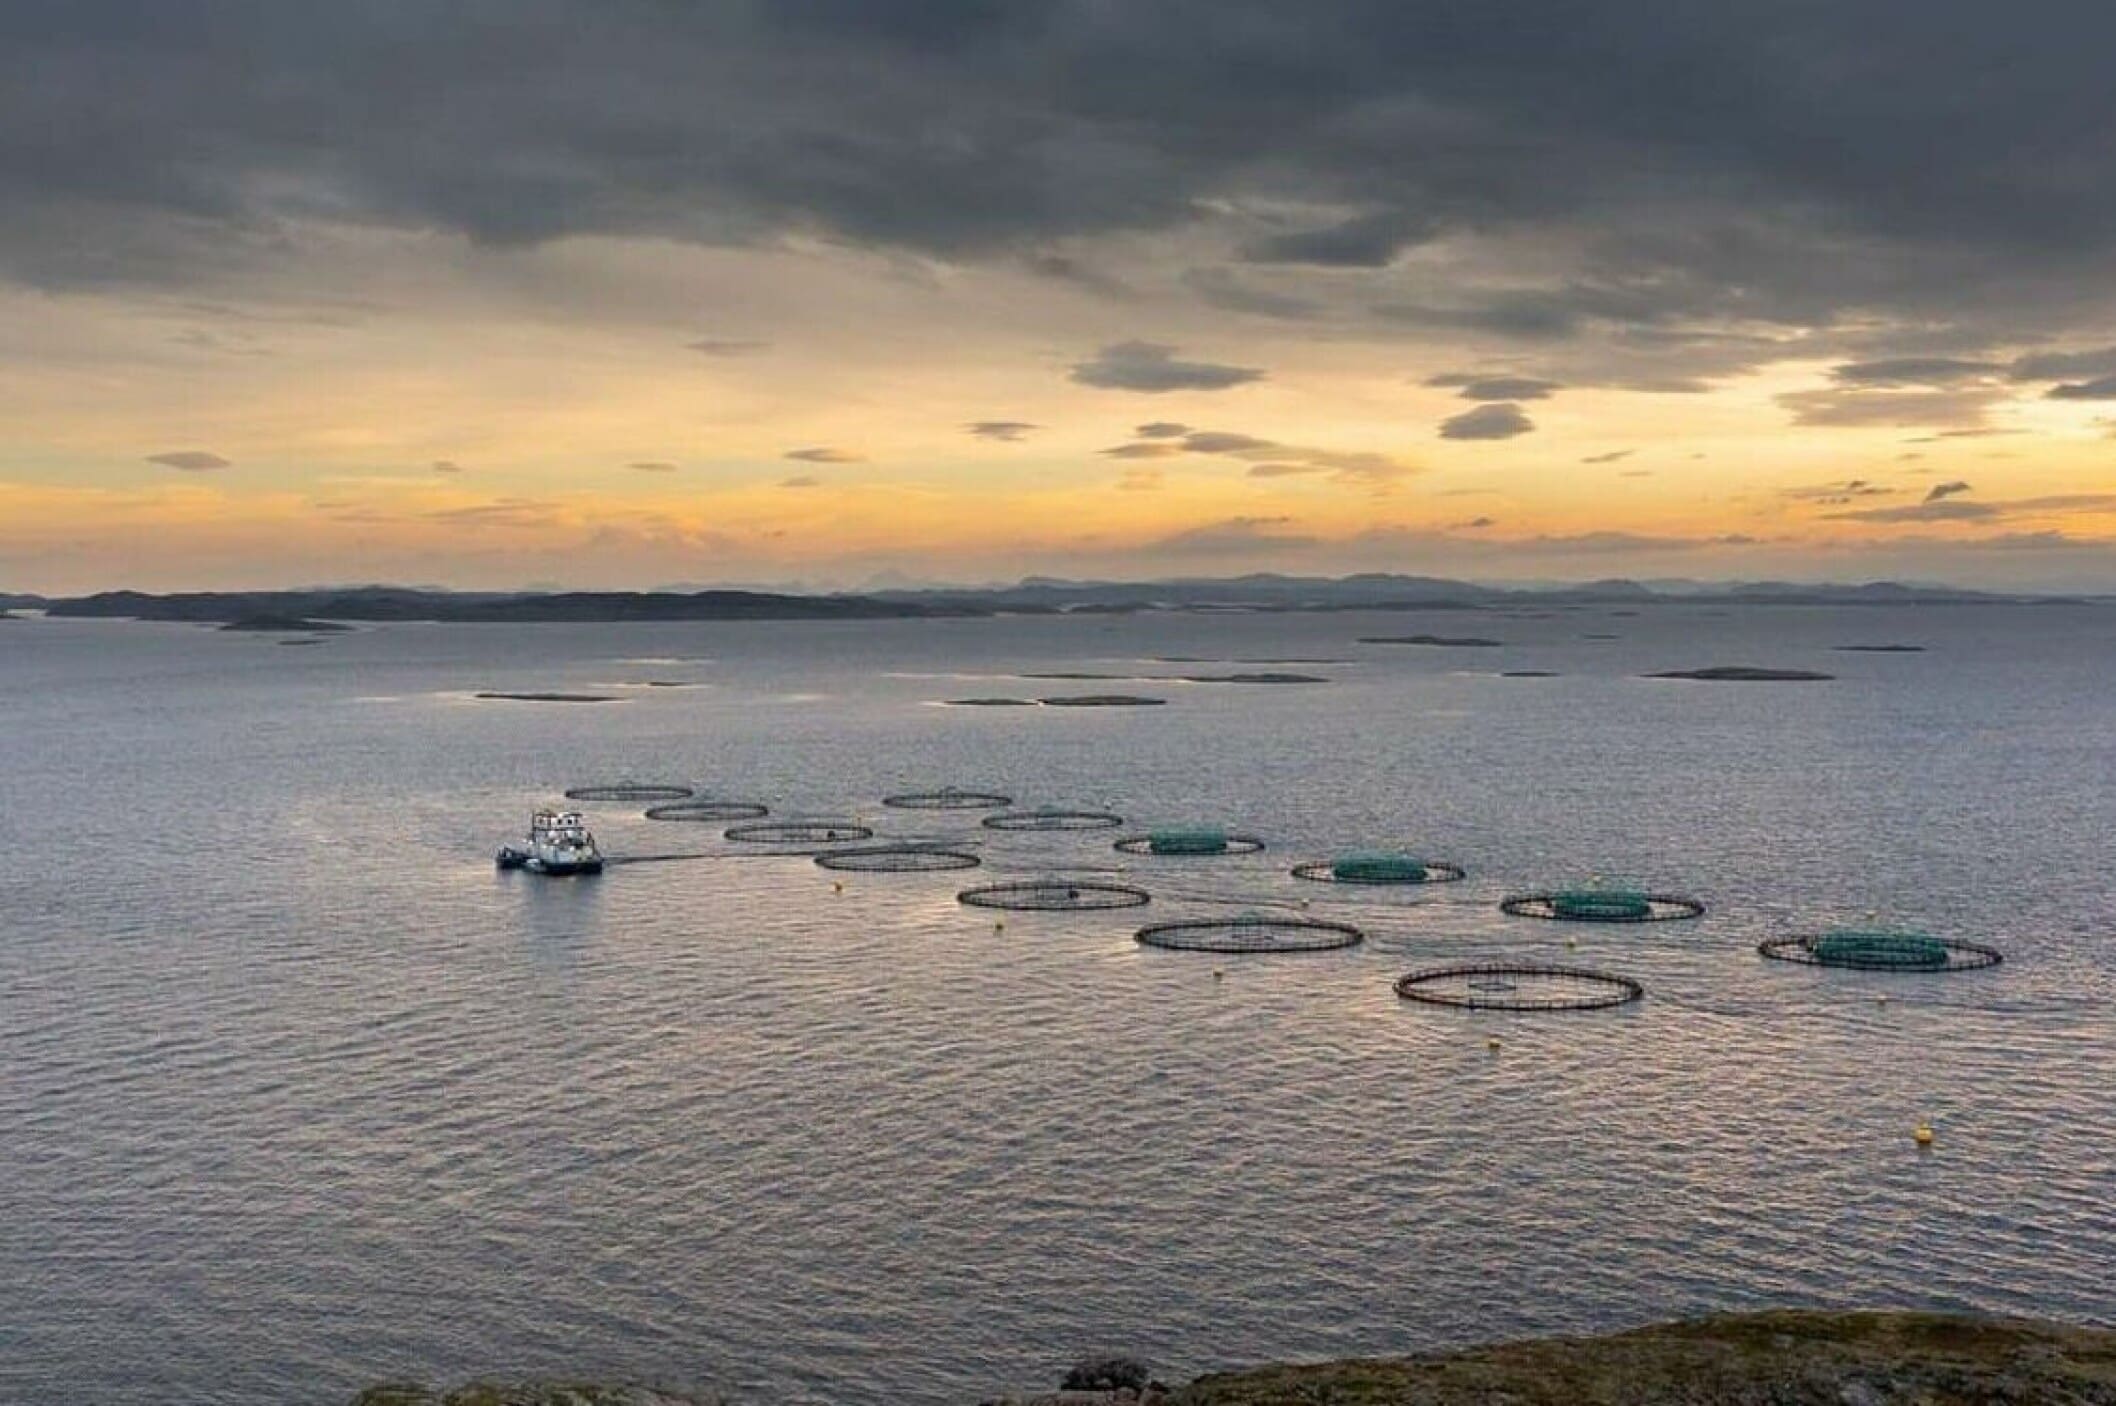
 Lokalitet Bondøya drives av SalMar Farming. Foto: NTS

