


Fearnley Securities nedgraderer etter resultatfremleggelse for tredje kvartal.
“Vi kutter vårt kursmål til 24 kroner per aksje (fra 30 kroner) og nedgraderer til Hold. Vi oppgraderte GSF før algehendelsen, som løftet guidingen for oppdrettskostnader for 2026 til 71 kroner/kg (fra 67,5 kroner) og kuttet volumguidingen til 29.000 tonn (fra 31.000 tonn). Eksklusive ekstraordinære kostnader var oppdrettskostnaden 65,4 kroner/kg i tredje kvartal. Guidingen for 2027 på 30.000 tonn og kostnaden på 67 kroner/kg innebærer 2.000 tonn mindre volum og tre kroner/kg høyere kostnader enn vi opprinnelig antok, noe som skyver oppgangen ytterligere ut i tid.”
Det skriver analytiker Theodor Alexander Rosenberg i et analysenotat tirsdag kveld.
Les også: Nytt Grieg-tap gir bankdiskusjoner om selskapets lånebetingelser
Under konsensus
“Vi kutter EBIT for 2026/27 til -100 millioner kroner/395 millioner kroner, noe som plasserer vårt estimat for 2027 ti prosent under konsensus. GSF handles til 16,6x/8,4x P/E for Fearnleys estimater 2027/28, mot konkurrentenes indeks på 13,9x/11,3x. Verdsettelsen ser attraktiv ut på vår ’28 EPS, men mer krevende på våre ’27-estimater.”
Grieg-aksjen har vært i en fallende trend etter utbetalingen av det ekstraordinære utbyttet i vår. Aksjen var tirsdag omsatt på 22,70 kroner.

 Kursutvikling Grieg Seafood siste to år. Kilde: Infront
“Den lavere volumguidingen for ’27 speiler planer om å redusere biologisk risiko, ved å holde mindre biomasse i løpet av sesongen med høyest risiko. Den stående biomassen ved utgangen av tredje kvartal 2026 var -8 prosent mot i fjor, noe som begrenser vekstpotensialet. Når det gjelder fôrkostnader, sa GSF i den utvidede handelsoppdateringen at de forventer at endringer i fôrsammensetningen (inkludert fjærkreingredienser) vil oppveie cirka 50 prosent av fôrprisøkningen i ’26. Imidlertid forventes oppdrettskostnadene å forbli høye neste år på 67 kroner/kg,” skriver Rosenberg.
Bedring på sikt
“Våre estimater for 2028 gjenspeiler det langsiktige inntjeningspotensialet bedre. Vi kutter vår EBIT for ’28 til 592 millioner kroner (fra 627 millioner), noe som plasserer oss på linje med konsensus. Vi antar 32.000 tonn slakt, kostnader på 62 kroner/kg (mot målet på 60 kroner/kg) og spotpris på 85 kroner/kg, noe som gir et EPS på 2,7 kroner. Vi anser dette som nærmere GSFs inntjeningspotensial. Ved å bruke gjennomsnittlig 12 måneders fremoverskuende P/E de siste 10 årene, innebærer P/E på 13,0x en pris på 35 kroner/aksje.”
Samtidig bemerker han risiko i balansen idet selskapets lånebetingelser er under diskusjon.
“Egenkapitalandelen var 30 prosent ekskludert IFRS 16 (28 prosent rapportert) per andre kvartal 2026, sammenlignet med terskelen på 25 prosent lånebetingelser. Terskelen stiger til 30 prosent fra 2026. GSF mottok en waiver for lånebetingelsertesten for tredje kvartal 2026 etter dødelighetshendelsen og er i diskusjoner med långivere om justeringer av lånebetingelsertestene fremover,” skriver han.
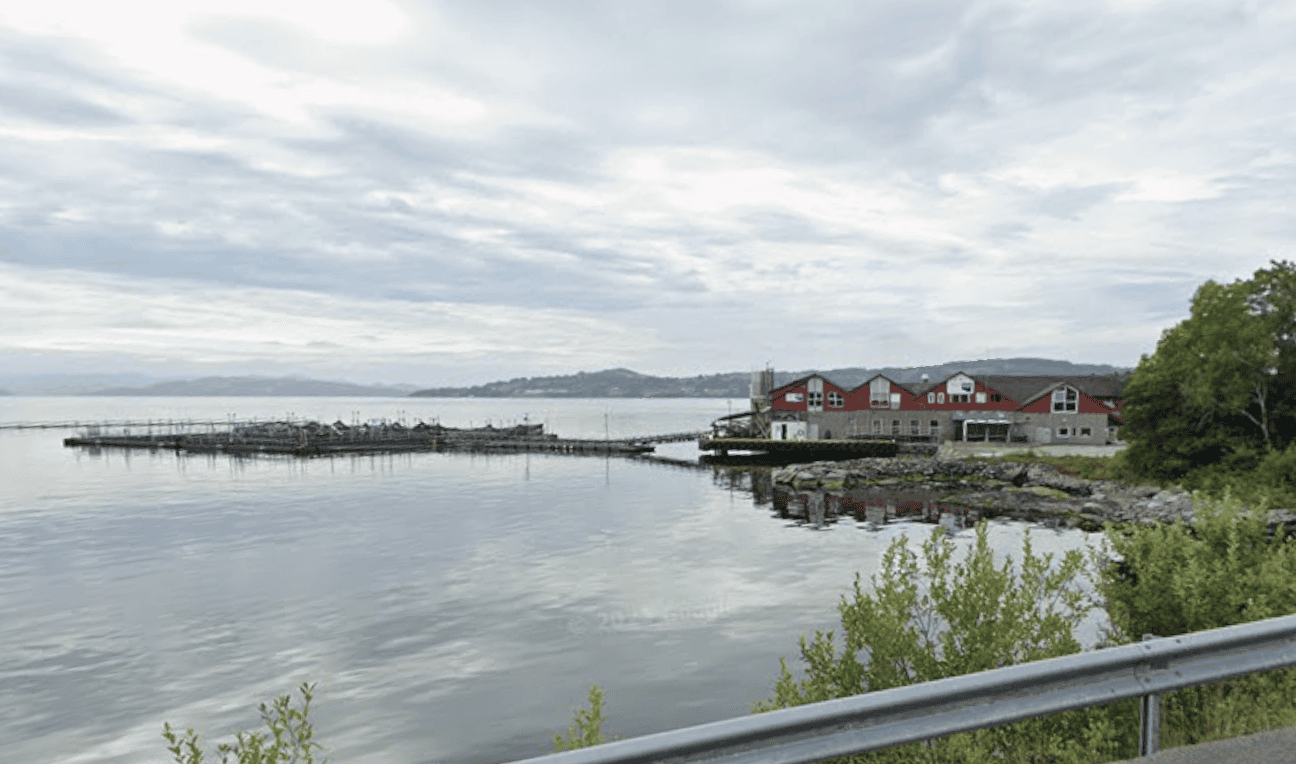
 Slakteriet til Grieg Seafood, Stjernelaks, som ligger i Sjernarøyane. Foto: Google maps

