


Merker effekten av kostnadskutt.
– Operasjonelt driftsresultat i tredje kvartal 2026 ble 459 millioner kroner, mot 15 millioner kroner i samme kvartal i fjor. Resultatforbedringen reflekterer god biologisk utvikling og lavere kostnader i Havbruk, samt et sterkt kvartal i Market Operations. Samtidig leverer vi en sterk kontantstrøm, og netto rentebærende gjeld er redusert med 676 millioner kroner i kvartalet, sier konsernsjef Henning Beltestad.
Driftsresultatet ble med det 21 millioner kroner høyere enn det analytikerne forventet.
Les også: Dette venter analytikerne av Lerøy i tredje kvartal
Lavere slaktevolum
Operasjonelt driftsresultat i Havbruk ble 113 millioner kroner i tredje kvartal 2026, mot -306 millioner kroner i samme periode i fjor. Slaktevolumet av laks og ørret var 54.680 tonn, åtte prosent lavere enn året før.
– Vi har fortsatt god biologisk utvikling, og alle våre tre norske havbruksregioner leverer resultatforbedring sammenlignet med samme kvartal i fjor. Kostnadsnivået er redusert, og vi har samtidig bygget en høy stående biomasse som gir et godt utgangspunkt for kommende kvartaler, sier Henning Beltestad.
Guidet slaktevolum i Norge opprettholdes på 195.000 tonn i 2026. For 2027 forventes et slaktevolum i Norge på 195.000 tonn. Inkludert konsernets andel av Scottish Sea Farms forventes samlet slaktevolum på om lag 215.000 tonn i 2026 og om lag 217.500 tonn i 2027.
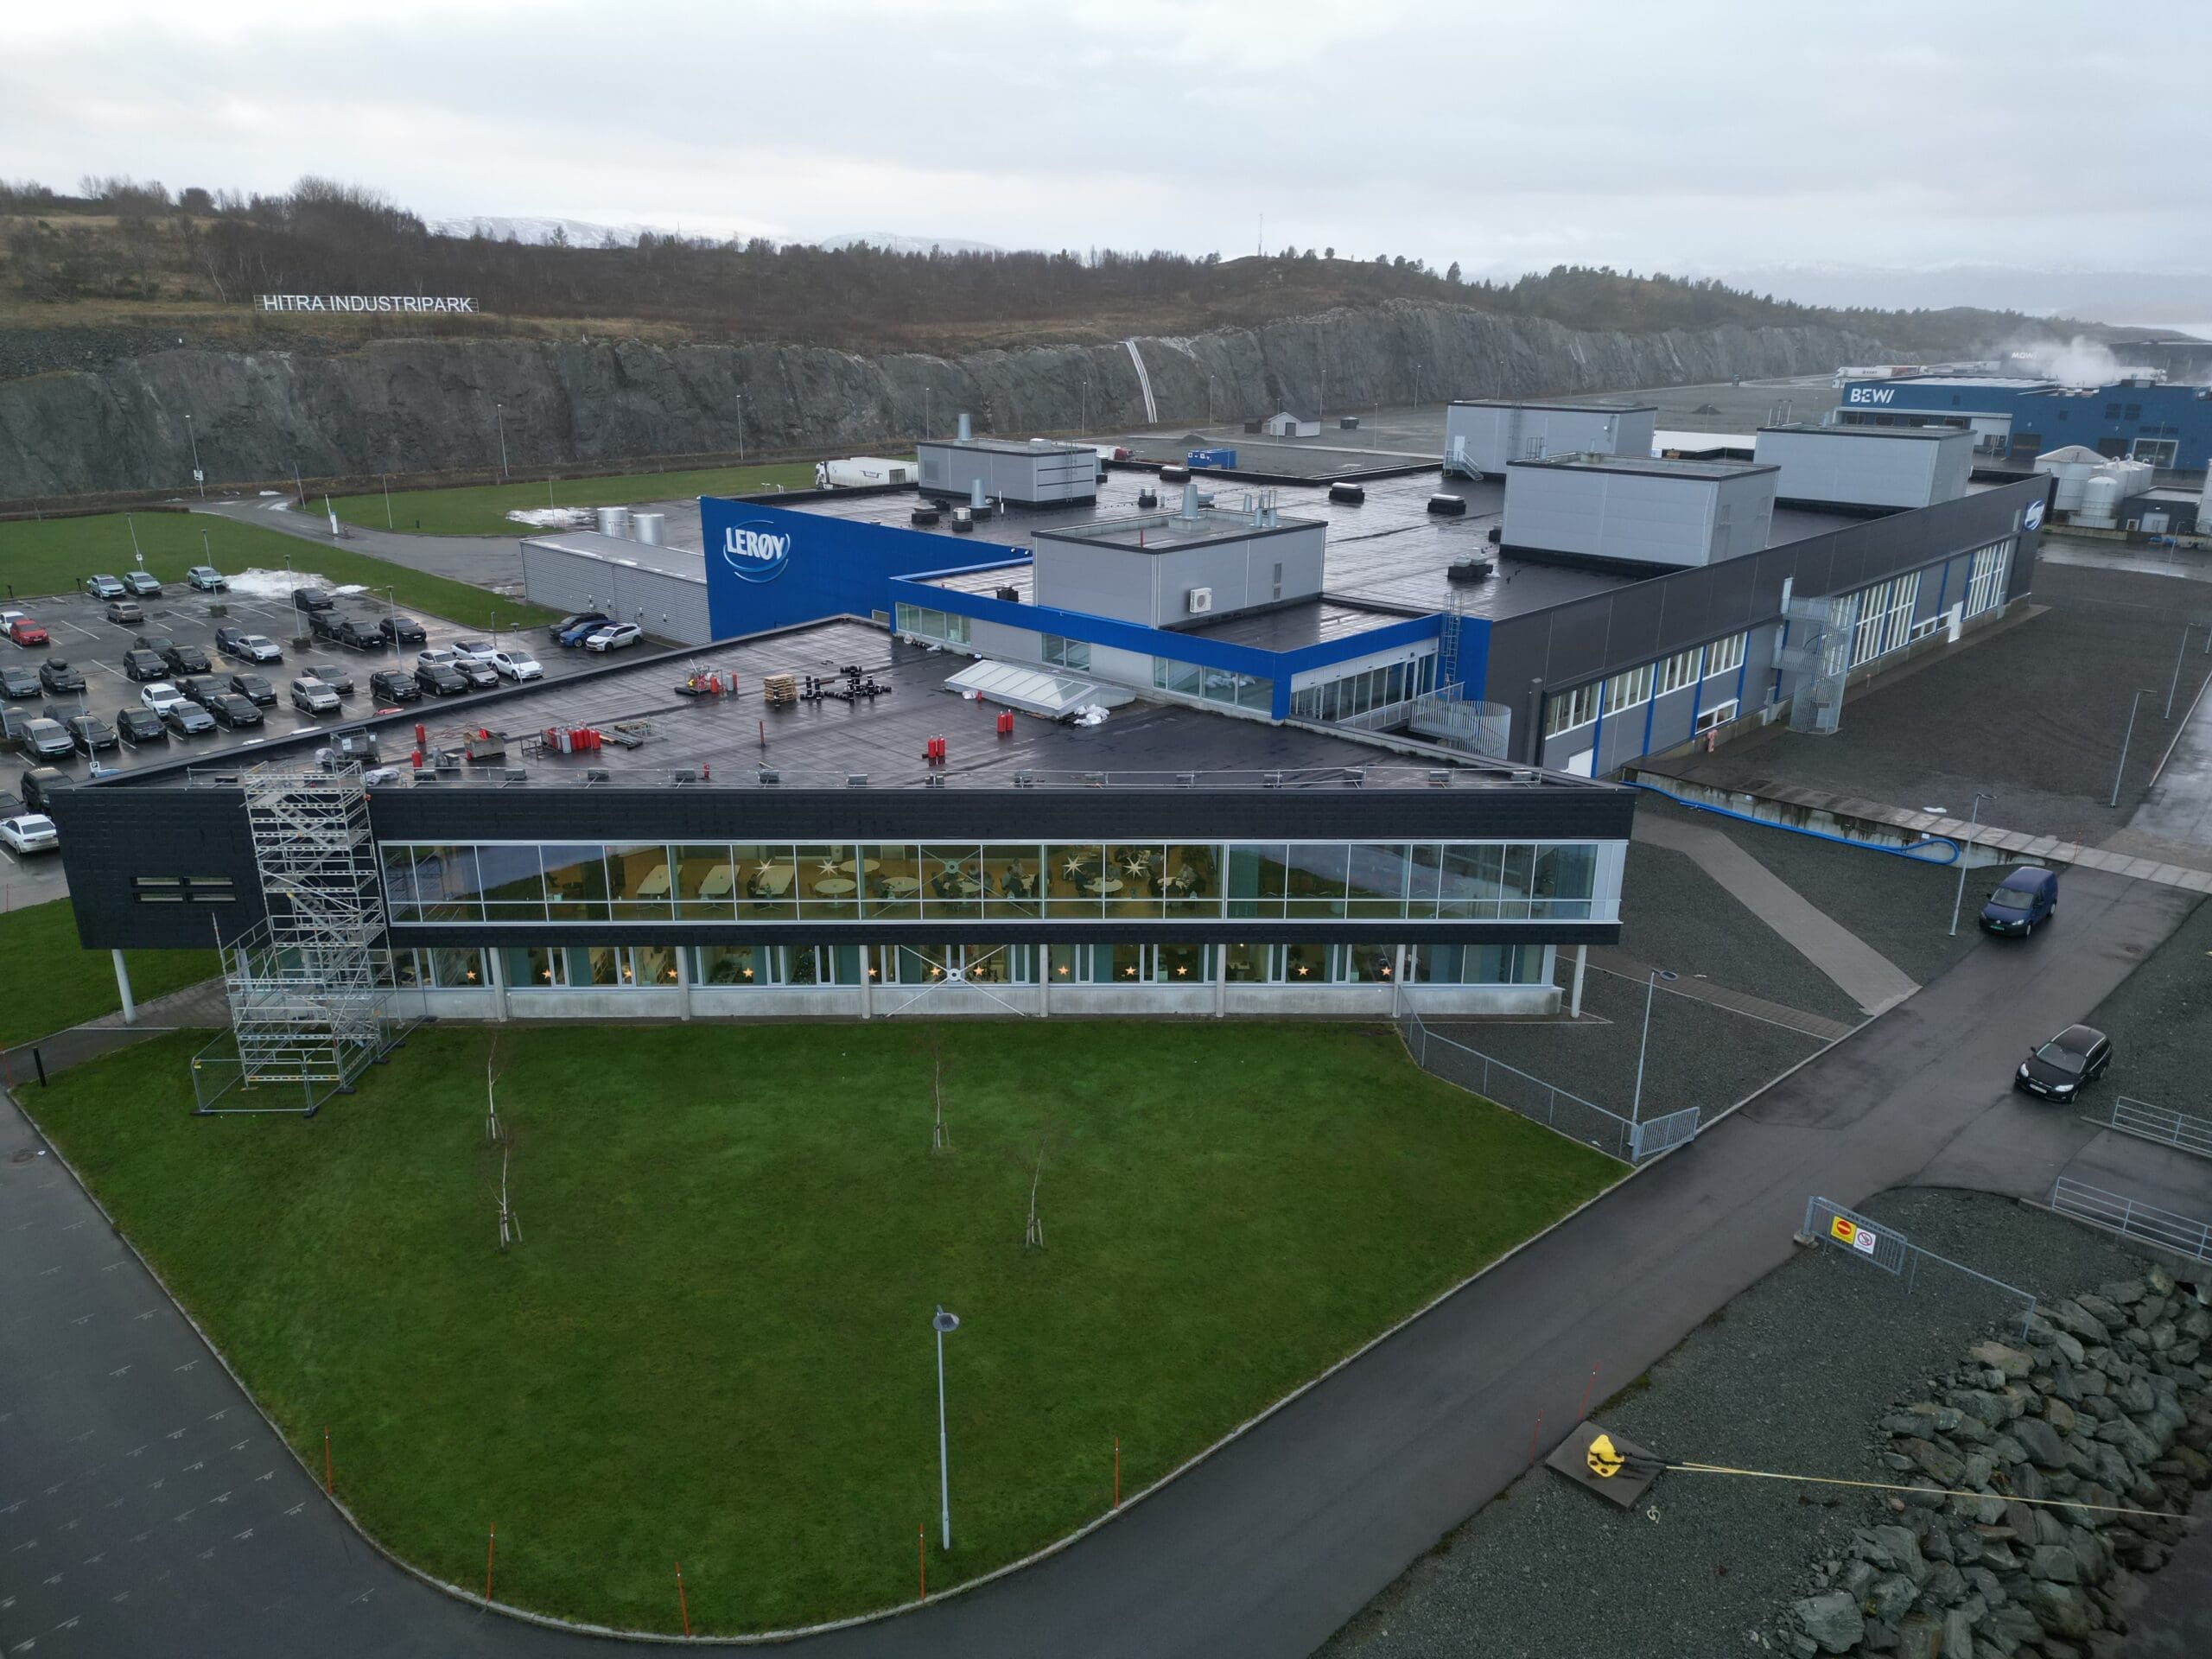
 Lerøy midt Jøsnøya. Dronefoto: Mats Mørk
Tjener mer i foredling
Market Operations leverte et operasjonelt driftsresultat på 446 millioner kroner i tredje kvartal, mot 410 millioner kroner i samme periode i fjor. EBIT-marginen ble 5,4 prosent, opp fra 4,9 prosent i tredje kvartal 2025. Resultatforbedringen var hovedsakelig drevet av høyere inntjening innen primærprosessering.
– Market Operations leverer et sterkt kvartal. Utviklingen er i tråd med forventningene som vi kommuniserte etter andre kvartal om vesentlig bedre inntjening i andre halvår, sier Henning Beltestad.
Operasjonelt driftsresultat i Villfangst ble -20 millioner kroner i tredje kvartal, mot tre millioner kroner i samme periode i fjor. Fangstvolumet ble redusert med 24 prosent til 10.216 tonn. Høyere priser kompenserte ikke fullt ut for lavere fangstvolum og høyere bunkerspriser.
– Prisene på sei, torsk og hyse har utviklet seg svakere enn vi tidligere la til grunn, og kostnad til bunkers er økt. På bakgrunn av dette reduserer vi forventningen til operasjonelt driftsresultat i Villfangst i 2026 til 315–350 millioner kroner, fra tidligere 400–450 millioner kroner, sier Beltestad.
Kutter gjeld
Kontantstrøm fra operasjonelle aktiviteter ble 1.183 millioner kroner i tredje kvartal 2026, mot 1.078 millioner kroner i samme periode i fjor. Netto rentebærende gjeld ble redusert med 676 millioner kroner gjennom kvartalet til 7.732 millioner kroner. Egenkapitalandelen var 46,4 prosent ved utgangen av kvartalet.
Ved utgangen av tredje kvartal er 701 millioner kroner av konsernets kostnadsprogram på en milliard realisert, mens tiltak for ytterligere 262 millioner kronerer identifisert og under gjennomføring.
Etter flere kvartaler med sterk tilbudsvekst forventes veksten i globalt tilbud av laks og ørret å avta, samtidig som etterspørselen er sterk. Dette peker mot et marked med et styrket prisbilde.
Kostnadsprogrammet utvikler seg i tråd med planen og ventes å redusere effekten av høyere fôrpriser i 2027.
– Vi går inn i fjerde kvartal med god biologisk status, høy stående biomasse, et lavere kostnadsnivå og en sterkere finansiell posisjon. Samtidig ser vi fortsatt sterk etterspørsel etter laks og lavere global tilbudsvekst. Sammen med videre effekter fra kostnadsprogrammet gir dette et godt utgangspunkt for den videre utviklingen, avslutter Henning Beltestad.
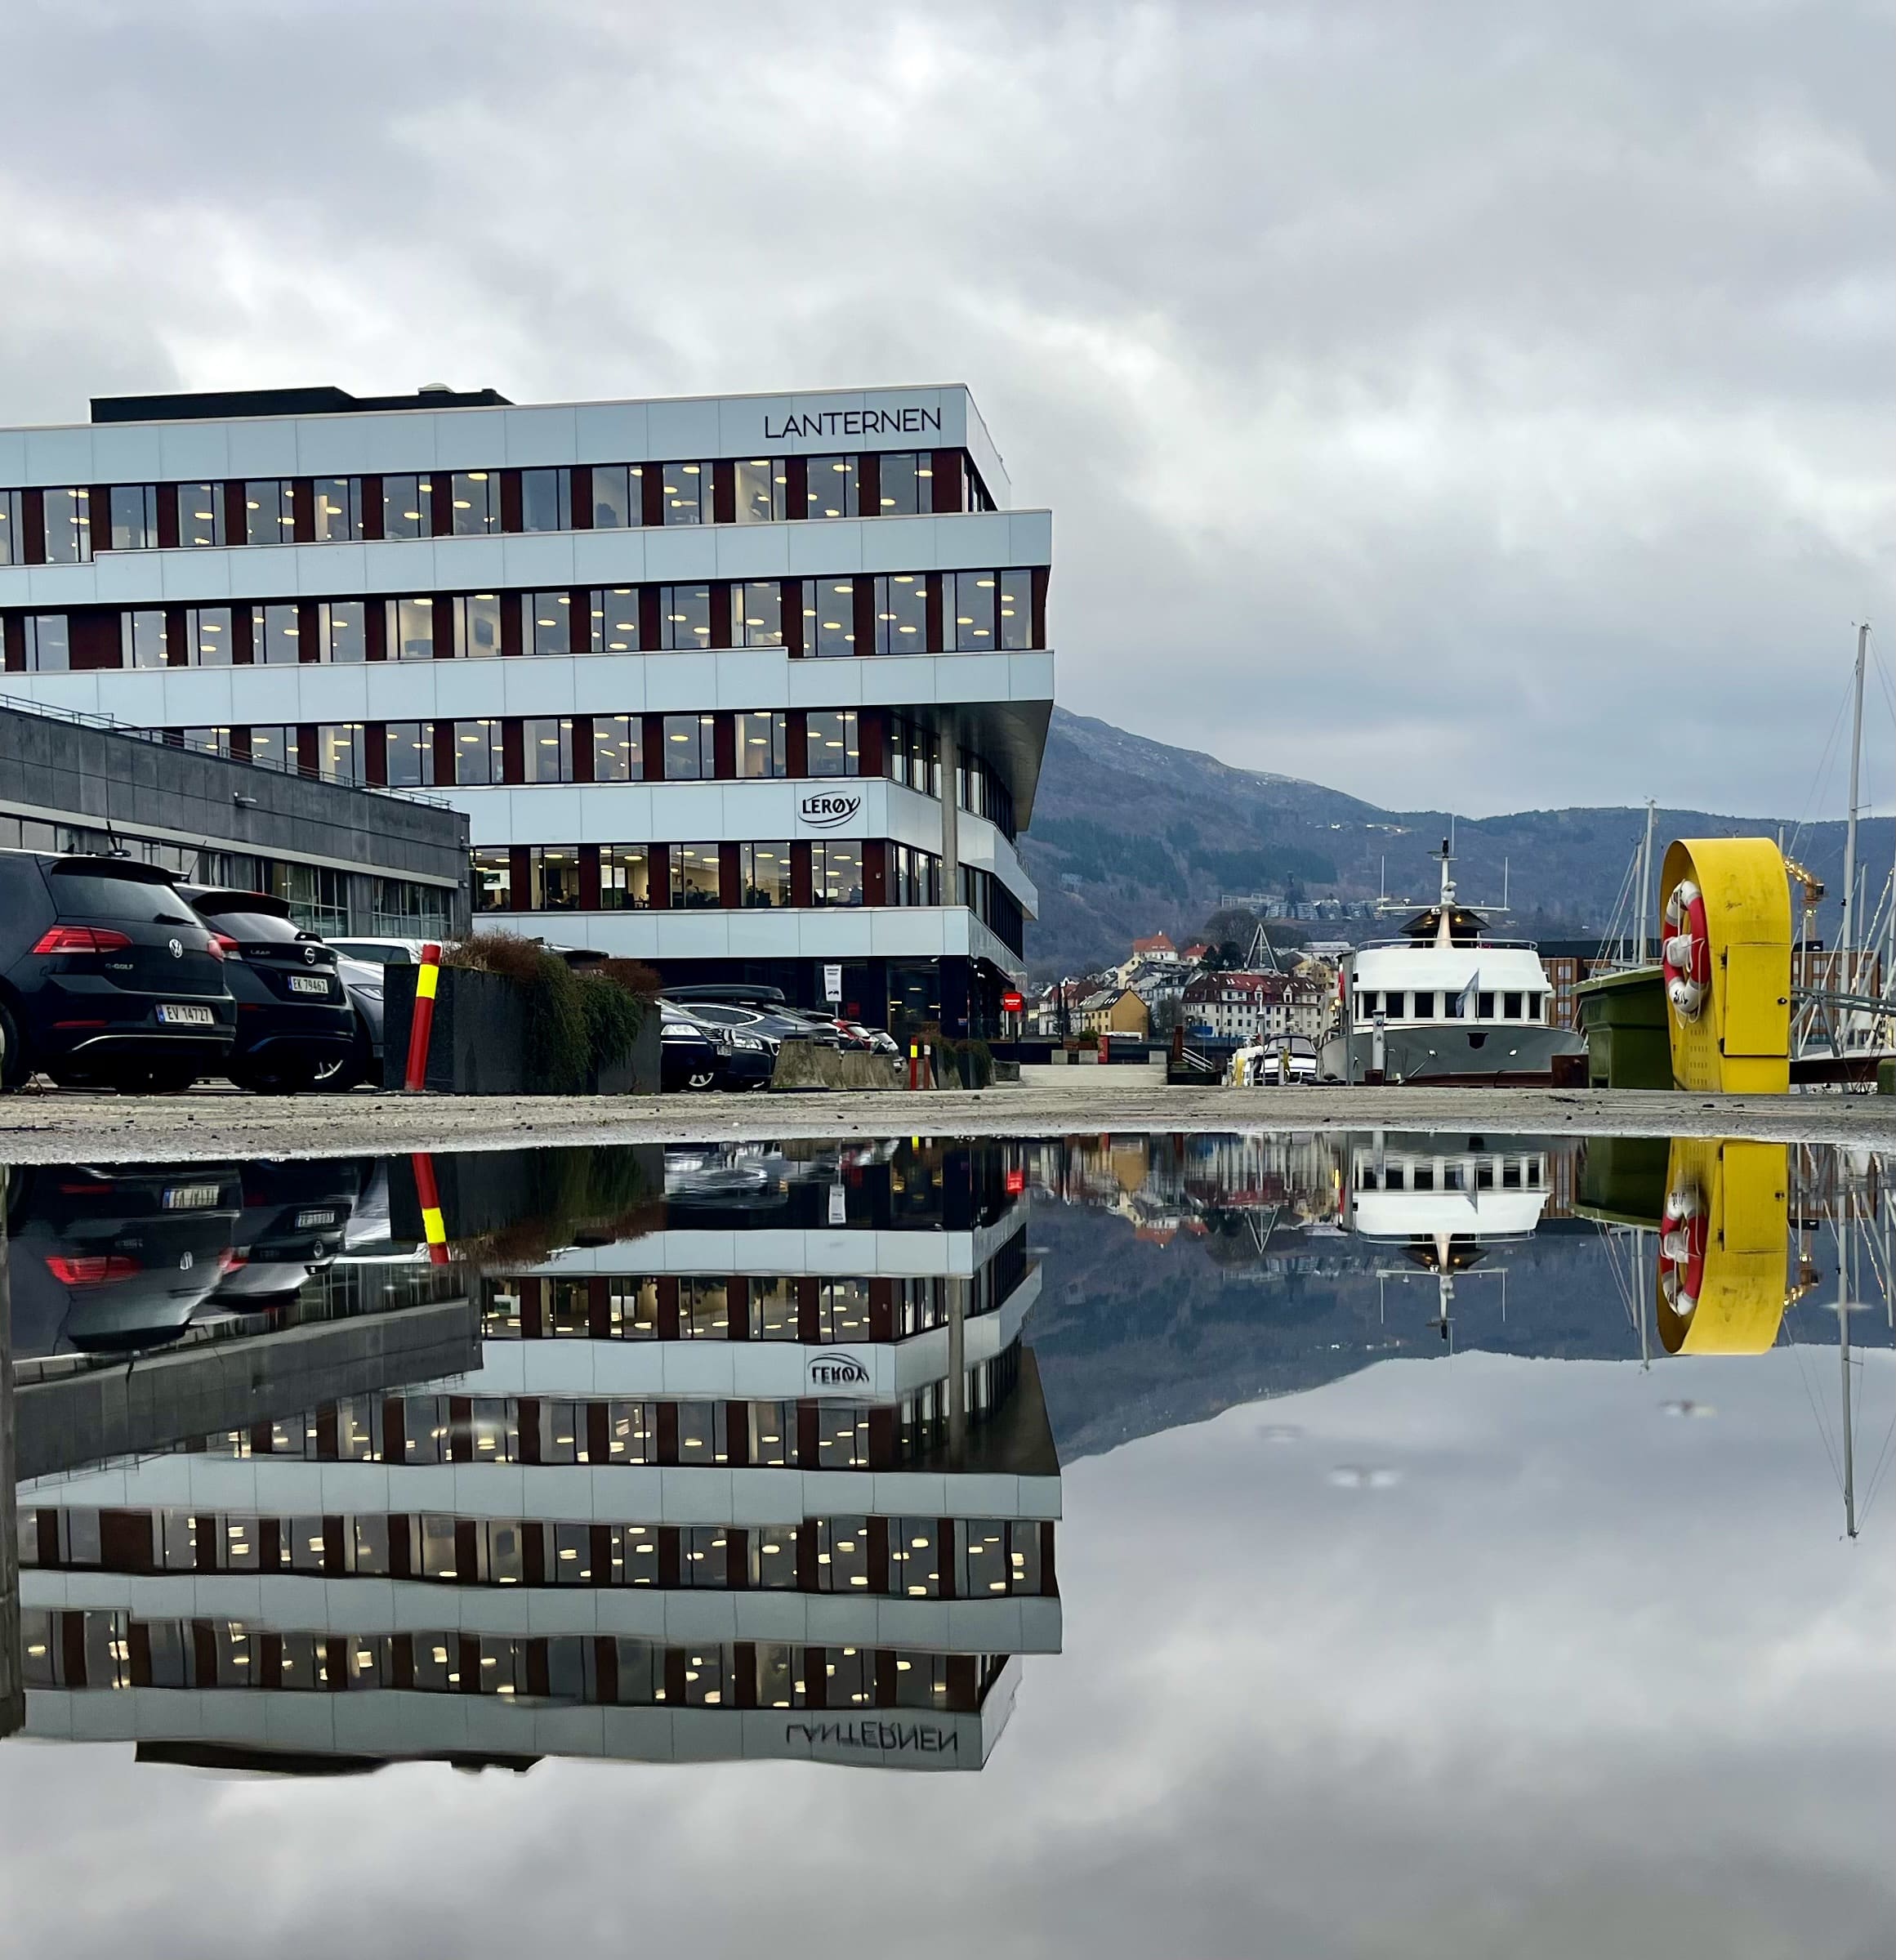
 Lerøys hovedkontor i Bergen. Foto: Tina Totland Jenssen

